O Brasil encerrou setembro com 8.478 empresas em recuperação judicial — o maior número da série do Monitor RGF-BIZDOC —, alta de 21,2% sobre o mesmo trimestre de 2025 e 432 pedidos novos só entre julho e setembro. E a causa número um apontada pelas próprias empresas mudou de lugar: não é juro, é calote do cliente, citado em 55% das petições que trazem justificativa identificável. Um ano antes, eram 45%.
Para quem opera supermercado, esse número não é macroeconomia distante. É a diferença entre vender a prazo e emprestar dinheiro sem saber para quem.
55% contra 45%: a causa que mudou de lugar
O levantamento do terceiro trimestre separou o que as empresas alegam na petição inicial. Inadimplência de clientes lidera com folga, em 55%. Depois vêm, empatados, queda de faturamento e demanda e custo do crédito e juros, com 16% cada. Clima e colheita aparece em 14% e endividamento e caixa em 10%.
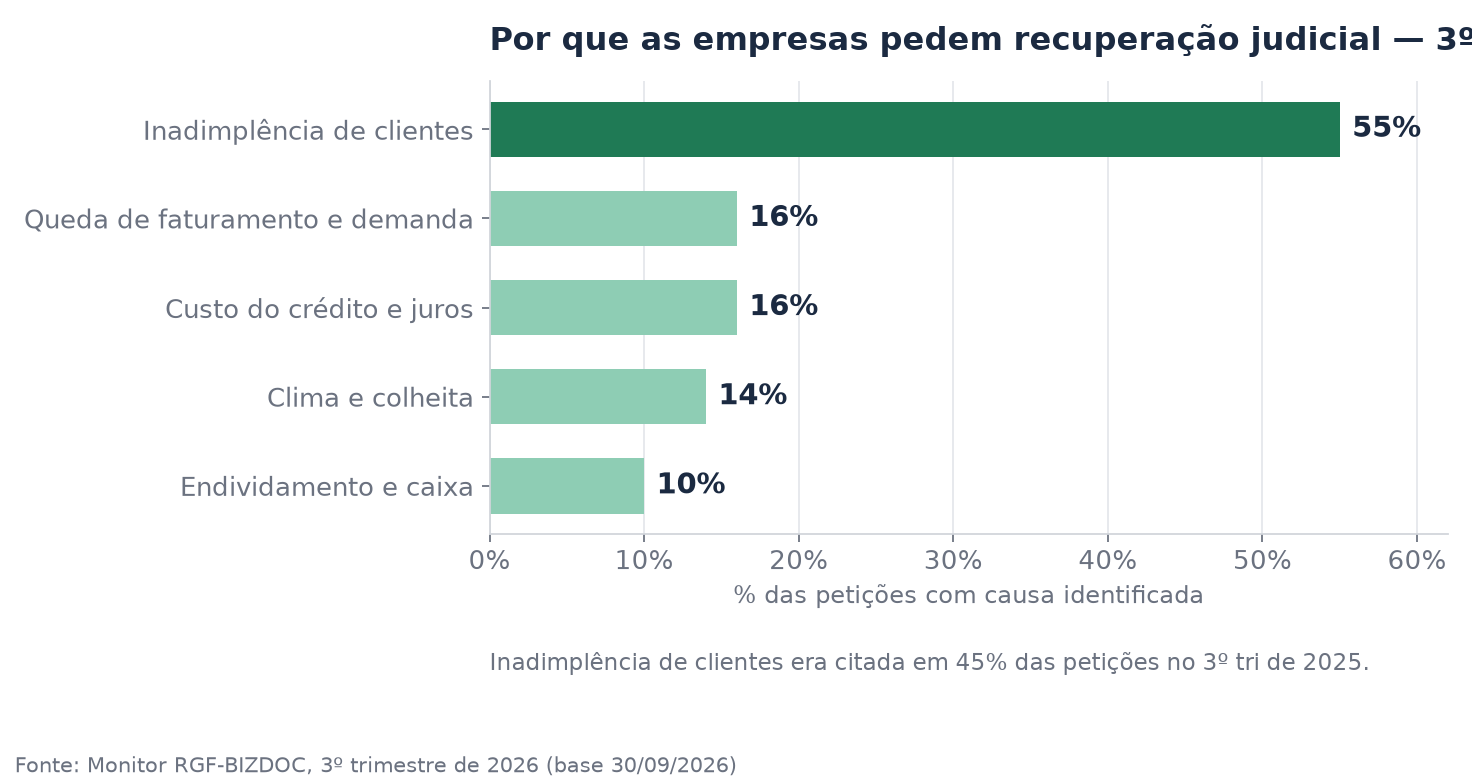
Causas alegadas nas petições de recuperação judicial com justificativa identificável — 3º trimestre de 2026. Fonte: Monitor RGF-BIZDOC.
Vale reparar no que ficou em segundo lugar: juro e crédito aparecem em 16% dos pedidos, mesmo com a Selic em 13,75% ao ano. O juro caro reduz a margem, mas o que estoura o caixa é a venda que não vira dinheiro. É o que o coordenador do estudo, Claudio Damasceno, chama de ciclo que se retroalimenta: o cliente não paga, a empresa não honra fornecedor e banco, o atraso sobe a cadeia.
Menos pedido de falência, mais falência dentro da recuperação
Um dado do mesmo levantamento merece atenção de quem acha que recuperação judicial é colchão: no trimestre, apenas 157 empresas concluíram o processo e continuaram ativas, enquanto 112 tiveram a falência decretada. Desde março de 2023, só 19% das que pediram proteção — 2.085 empresas — conseguiram voltar a operar.
Os pedidos de falência caíram de 456 no segundo trimestre para 306 no terceiro. Parece alívio e não é: parte da queda vem justamente de empresas que já estavam em recuperação e foram direto para a falência.
O comércio lidera a fila — e é quem tem menos garantia
Por setor, o comércio aparece em primeiro lugar no estoque de recuperações, com 1.737 empresas, à frente de indústria (1.647), agropecuária (1.416) e construção (1.103). Não é coincidência. O comércio é o último elo da cadeia: recebe o efeito do calote, do juro e da demanda ao mesmo tempo, depende de entrada diária de caixa e tem menos patrimônio para oferecer como garantia aos credores.
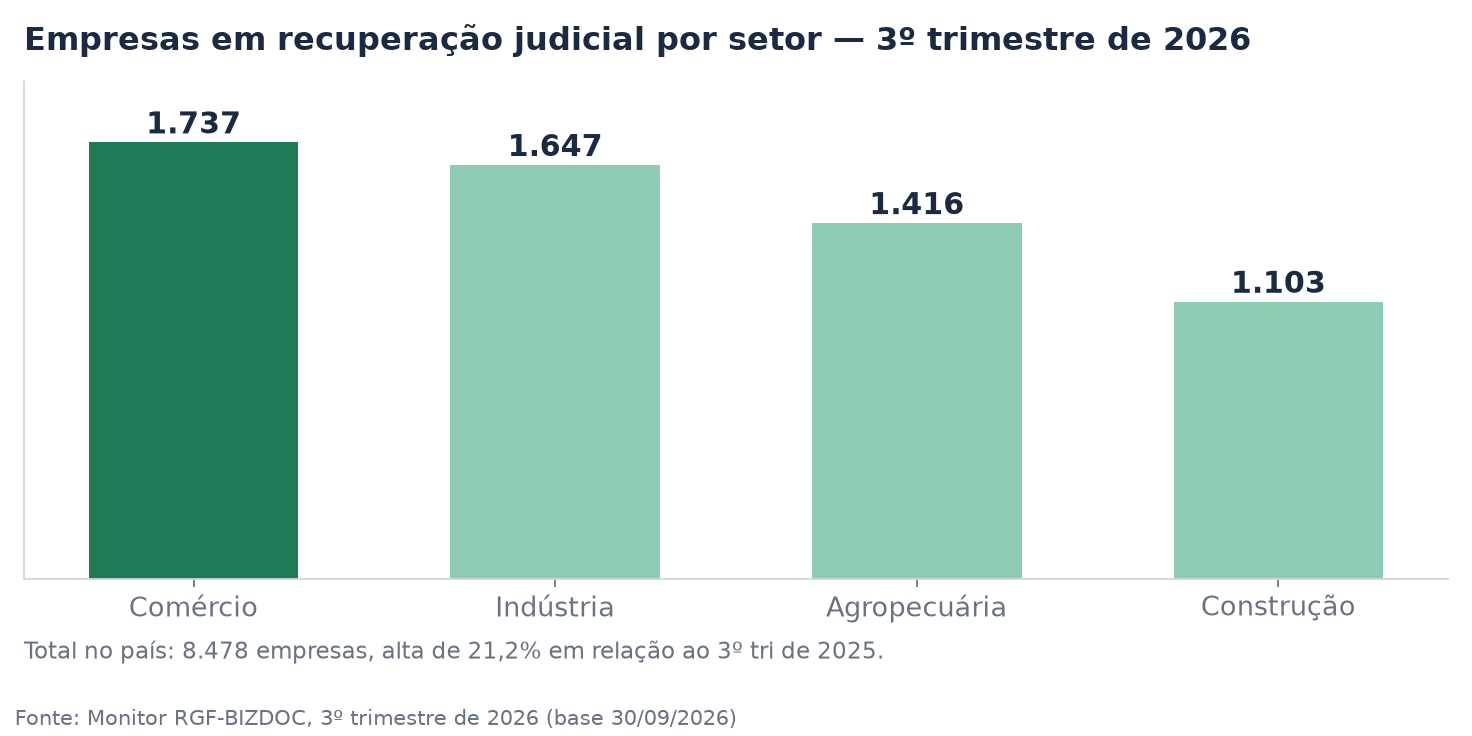
Empresas em recuperação judicial por setor — 3º trimestre de 2026 (base 30/09/2026). Fonte: Monitor RGF-BIZDOC.
O tamanho da dívida dá a dimensão do que está travado: levantamento com 288 editais e quadros de credores publicados no período somou R$ 13,2 bilhões a receber, dos quais R$ 5,3 bilhões (60,1%) são de bancos. O comércio aparece com R$ 436 milhões.
“Cada empresa em recuperação judicial é também uma carteira de recebíveis travada em fornecedores, bancos e prestadores.” — Claudio Damasceno, sócio sênior da RGF-BIZDOC
Inadimplência no crediário próprio é a que dói no caixa
Existe uma diferença que separa dois tipos de calote. Quando o consumidor atrasa a fatura do cartão ou o crediário do banco, quem provisiona a perda é a instituição financeira. Quando o parcelamento é feito pela própria loja — o carnê, o fiado da caderneta, o crédito na conta do cliente —, a perda cai inteira no caixa de quem vendeu.
E o consumidor que compra a prazo está mais apertado. A Pesquisa de Endividamento e Inadimplência do Consumidor da CNC mostrou, em outubro, 81,6% das famílias endividadas e 29,3% com contas em atraso. Na faixa que ganha até três salários mínimos — a que enche carrinho em supermercado de bairro — a inadimplência é de 38,6%, e 18,3% dizem não ter condições de quitar o que devem. Quase metade dos atrasos (48,8%) já passou de 90 dias.
O retrato de longo prazo é pior: em setembro, o Mapa da Inadimplência da Serasa registrou 84,2 milhões de consumidores negativados — 51,1% da população — com R$ 597,4 bilhões em dívidas. O carnê de loja está na lista de compromissos que compõem esse endividamento.
O fiado sem controle só aparece no fechamento
O problema operacional é sempre o mesmo: a venda a prazo é lançada no caixa, o cliente leva a compra e a dívida fica em algum lugar que ninguém consulta toda semana. Quando o dono olha, o valor já virou perda, não mais cobrança. Três decisões mudam esse quadro em um trimestre:
1. Limite definido por cliente, não por memória do balcão. O operador de caixa não tem como saber quanto o vizinho já deve em outra compra. Sem esse número à vista, o fiado cresce até o dia em que não fecha.
2. Título no ato da venda. Toda venda a prazo precisa existir como título com cliente, valor e vencimento. Fiado que não vira título não entra em cobrança, não entra em relatório e não aparece em lugar nenhum até o fechamento — quando já é rombo.
3. Custo do dinheiro parado visível. Com a Selic em 13,75%, cada R$ 10 mil em atraso custa cerca de R$ 339 em 90 dias só de custo de oportunidade; a cada mês adicional, mais R$ 113. Não é multa, é capital que a loja deixa de usar para comprar estoque.
O que este dado não diz
Vale a ressalva, porque número macro é fácil de distorcer. A causa citada na petição é o que a empresa alega, não o que a Justiça concluiu. Estar endividado não é estar inadimplente: os 81,6% de famílias endividadas incluem quem paga tudo em dia. Recuperação judicial é o fim da linha de uma crise longa, não o efeito de um mês ruim — loja que quebra raramente quebra por um único calote. E os dados são de setembro e outubro; o fechamento de novembro e dezembro, com 13º e Black Friday, ainda pode mudar o quadro.
A leitura útil é outra: com o crédito caro e o consumidor atrasando mais, o prazo que a loja concede passou a ser uma decisão de margem, não de simpatia no balcão. Quem cobra com processo tem caixa; quem cobra por lembrança tem prejuízo.
No ERP Catronis, o crédito ao cliente fica no Contas a Receber do ERP para supermercado: título com vencimento, cliente e situação, atraso lido por faixa e relatório de cobrança que sai do mesmo sistema em que o PDV registra a venda — o que evita justamente o fiado que some entre o caixa e o fechamento. Para amarrar banco, cartão e recebimento ao fluxo de caixa do dia, o módulo de conciliação bancária fecha a conta. E, para quem tem uma loja de bairro e quer começar pelo essencial, o sistema para mercado pequeno faz o mesmo caminho com a operação enxuta. Vale também revisar o custo do estoque parado, que é o outro lado do mesmo caixa: controle de estoque.