O campo que carrega o preço do produto na nota fiscal mudou de sentido a três semanas do prazo. A Nota Técnica 2026.008, na versão 1.01, publicada em 30 de outubro no Portal Nacional da NF-e, tirou o IBS, a CBS e o Imposto Seletivo de dentro do vProd — o campo do valor bruto do produto. A versão anterior, de 1º de outubro, dizia exatamente o contrário: que a partir de 2027 esses tributos passariam a compor o vProd. A regra inverteu antes de entrar em produção, e a produção é em 16 de novembro de 2026 para NF-e (modelo 55) e NFC-e (modelo 65).
Para quem opera loja, a pergunta prática é uma só: o sistema que emite a nota do caixa sabe separar o valor do produto do valor do imposto? Até agora ele não precisava. Com a reforma, o IBS e a CBS são calculados por fora — não entram na própria base de cálculo — e a nota passa a ter dois valores distintos para o mesmo item.
O que a versão 1.01 mudou no campo que carrega o preço
A v1.00 trazia, no histórico de alterações, o item "Composição do valor do produto com informações de IBS e CBS". Esse item foi retirado na v1.01 — a mudança foi registrada pela imprensa especializada na mesma semana, como no levantamento do Contabeis.com.br. A introdução da nota agora diz, sem rodeio, que em cada item:
- vProdLiq recebe o valor líquido do produto ou serviço, sem qualquer tributo;
- vProd recebe o valor do produto desconsiderados IBS, CBS e IS;
- vItem recebe o valor total do item, incluindo todos os tributos;
- vNFTot, no total do documento, é a soma dos vItem.
Dois campos são novos no leiaute: o vUnComLiq (valor unitário líquido, sem tributos) e o vProdLiqTot, no grupo de totais da nota. A justificativa que a própria nota técnica dá é transparência: separar o que é mercadoria do que é tributo embutido no preço.
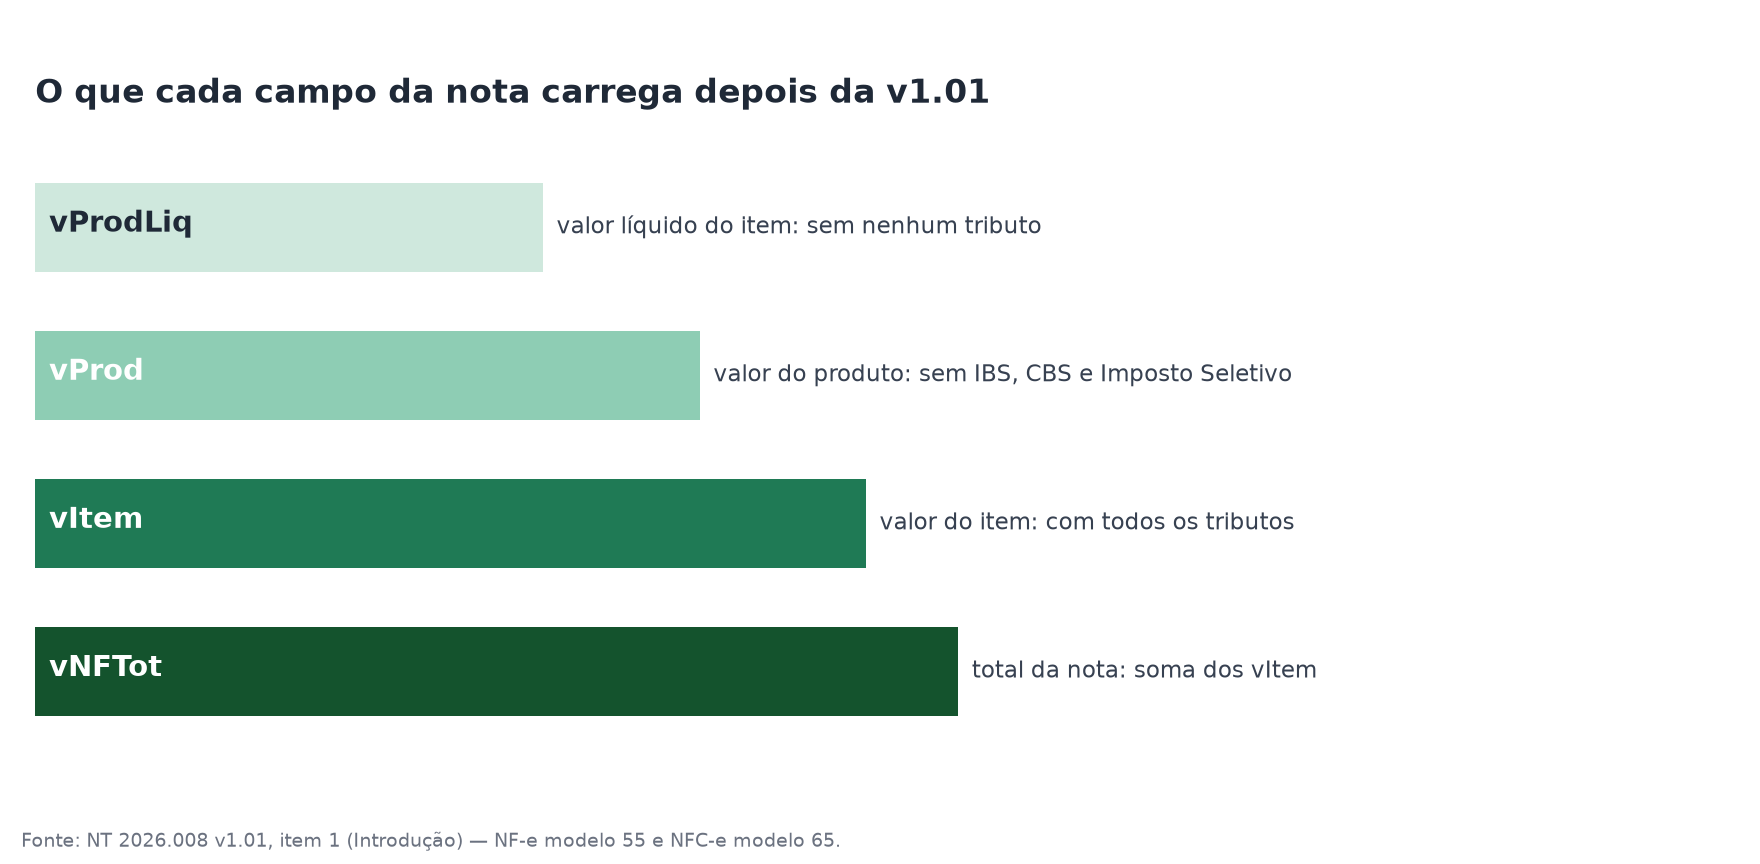
Cada campo da nota carrega um valor diferente. Fonte: Nota Técnica 2026.008 v1.01, item 1 — Introdução.
O que a SEFAZ passa a conferir em 16 de novembro
Campos novos sozinhos não mudam nada na rotina. O que muda são as regras de validação que entram junto com eles. Três delas podem rejeitar a nota já no dia 16:
- Rejeição 1279 (regra I11c-20): se o item traz o valor líquido e a nota é normal, a SEFAZ confere se vProdLiq é igual a vUnComLiq multiplicado pela quantidade comercializada, com tolerância de um centavo para mais ou para menos.
- Rejeição 1282 (regra W01a-10): se qualquer item da nota informa o valor líquido, o total líquido da nota (vProdLiqTot) passa a ser obrigatório.
- Rejeição 1283 (regra W01a-20): o total líquido informado tem de ser igual à soma dos valores líquidos dos itens.
Há ainda uma quarta, que interessa de perto ao varejo: a regra NB01-10 rejeita com o código 1280 a NFC-e (modelo 65) que trouxer o grupo de ICMS previsto no pagamento antecipado. Ou seja, o grupo novo de ICMS antecipado existe, mas não tem lugar no cupom eletrônico — se o emissor mandar o grupo em todo documento por padrão, o cupom do caixa para.
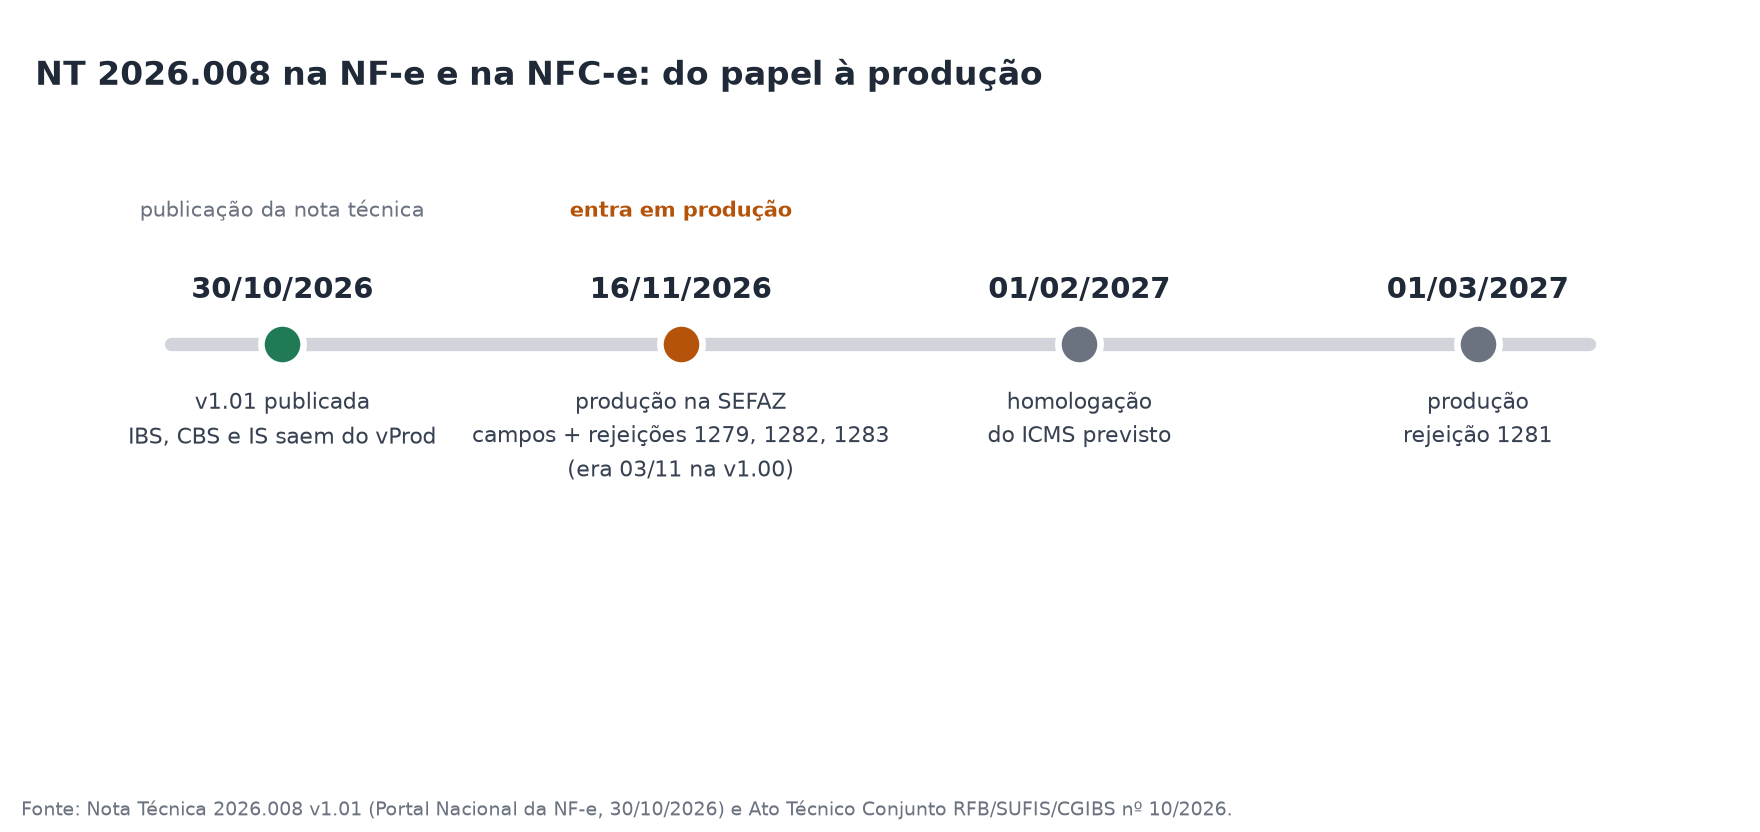
O cronograma publicado: a v1.01 trocou a data de produção de 3 para 16 de novembro. Fonte: NT 2026.008 v1.01 e Ato Técnico Conjunto RFB/SUFIS/CGIBS nº 10/2026.
Por que um centavo derruba a nota
A tolerância de um centavo parece folgada até a conta ser feita item por item. Numa NFC-e de supermercado com 60 itens — número comum numa compra de semana —, se cada linha errar um centavo para o mesmo lado, o total líquido erra 60 centavos e a regra W01a-20 rejeita a nota inteira. O erro não aparece na tela do caixa: aparece na resposta da SEFAZ, depois que o cliente já passou.
O ponto de atrito no varejo alimentar é o item vendido por peso. No produto de balança, o preço é por quilo, a quantidade tem três casas decimais e o valor sai de uma multiplicação arredondada em duas casas. Fazer essa mesma multiplicação de novo, agora sobre o valor líquido, cria uma segunda rotina de arredondamento no sistema — e é justamente essa segunda conta que a SEFAZ passa a conferir. Quem calcula o líquido "de cabeça", arredondando o preço unitário antes de multiplicar, erra o centavo de forma sistemática.
Quem programou pela versão de 1º de outubro tem trabalho a desfazer
Este é o detalhe que mais deve preocupar quem já ajustou o sistema em outubro. A v1.00 mandava somar IBS e CBS ao vProd e não somá-los de novo no total. A v1.01 inverte a lógica: o vProd sai sem esses tributos e o total do item é que passa a carregá-los. Uma parametrização feita seguindo a primeira versão fica com o imposto no lugar errado — e, na transição, com dois totais que não fecham.
Vale registrar que a própria nota técnica marca como implementação futura a regra I11c-10, que rejeitaria o item sem valor líquido (rejeição 1278), e as regras VB01-10 e VB01-20, que conferem a soma do vItem (rejeição 1105). Isso significa que, em 16 de novembro, a nota sem valor líquido continua sendo autorizada. Mas a obrigação de informar os tributos não foi suspensa — o que existe é uma janela técnica, não uma dispensa. E as regras de soma entram quando o calendário avançar, sem nova negociação.
O que fazer nas duas semanas antes do prazo
- Perguntar ao fornecedor do sistema se a versão instalada já emite vProdLiq e vProdLiqTot, e com qual cálculo de arredondamento — a resposta tem de ser por escrito, com a regra de validação citada.
- Testar em homologação com item de balança: preço por quilo com três casas decimais é o caso que mais reprova na conta do centavo.
- Conferir se o emissor manda o grupo de ICMS previsto em todo documento. Se manda, a NFC-e começa a levar rejeição 1280 no dia 16.
- Revisar a importação de nota de compra: a partir do dia 16 um XML de entrada pode chegar com os dois valores, e o sistema que trata vProd como "valor total" vai lançar custo errado no estoque.
O que isso ainda não é
Três ressalvas para não transformar o prazo em susto. Primeiro: o preço na gôndola não muda — o que muda é como a nota decompõe esse preço. Segundo: não há tributo novo a recolher em 2026 por causa desta nota técnica; ela trata de campos e de conferência, não de guia. Terceiro: a exigência do valor líquido em todo item (rejeição 1278) está marcada como implementação futura, então a nota sem os campos novos continua autorizada a partir de 16 de novembro. O risco real não é a rejeição imediata: é chegar em 2027 com o cálculo do imposto no campo errado, quando a conferência da soma entrar em vigor e a base do crédito passar a ser conferida nota a nota — assunto que já tratamos no post sobre crédito de IBS e CBS em 2027.
Onde o AuditorFiscal entra
Conferir dois totais em cada nota, item por item, não é trabalho de conferente no fechamento do dia: é conferência automática antes de a nota ser transmitida. O AuditorFiscal NF-e da Catronis foi feito para isso — lê o XML gerado pelo caixa e pela retaguarda, compara os campos de IBS e CBS com as regras em vigor e aponta a linha que vai rejeitar antes de a SEFAZ responder, com o número da regra e o item. Ele se apoia no ERP para supermercado da casa para chegar ao preço de cadastro e ao custo, e conversa com o PDV off-line, que continua emitindo quando a internet da loja cai — inclusive no dia 16. Para acompanhar as outras notas técnicas que entram no mesmo pacote, o post sobre as quatro rejeições do Simples Nacional em 16/11 completa o mapa.