O prazo mudou. em 11 de novembro de 2026, a Receita Federal anunciou que microempresas e empresas de pequeno porte do Simples Nacional que vendem mercadoria só precisam emitir NF-e e NFC-e no novo padrão da reforma tributária a partir de 1º de março de 2027. Em janeiro e fevereiro, essas empresas emitem exatamente como emitem hoje.
Para quem opera loja, a mudança não é cosmética: o leiaute novo mexe em cadastro, em código de atividade por item e no teste do caixa. Ganhar dois meses no calendário vale muito — desde que o tempo seja usado para arrumar o cadastro, e não para deixar o assunto de lado até fevereiro.
O que foi adiado, e para quando
A coletiva em Brasília reuniu a Receita Federal, o Conselho Federal de Contabilidade (CFC), a Fenacon e o Sebrae. O secretário especial da Receita, Robinson Barreirinhas, resumiu a regra em uma frase: "Tudo o que não é prestação de serviço para o Simples Nacional está sendo adiado para março".
Segundo a Fenacon, o adiamento alcança seis tipos de documentos fiscais. O que interessa ao varejo alimentar é o grupo do Simples Nacional para alienação de mercadorias — a NF-e (modelo 55) e a NFC-e (modelo 65) do lojista optante. Na lista divulgada à imprensa aparecem também BP-e de transporte de carga e aéreo, NFS-e de plataformas digitais, NF-e de alienação de imóveis e NFS-e de transporte coletivo municipal.
Na prática, o calendário do lojista do Simples que vende mercadoria ficou assim:
- Janeiro e fevereiro de 2027: documento no padrão atual, sem os grupos novos de IBS e CBS na nota.
- 1º de março de 2027: passa a valer a exigência do padrão novo para quem vende mercadoria, atende consumidor final e atua no varejo.
- Contador no meio do caminho: em janeiro e fevereiro, o ajuste é feito na apuração assistida — o que exige que o escritório consiga ler os dados da nota.
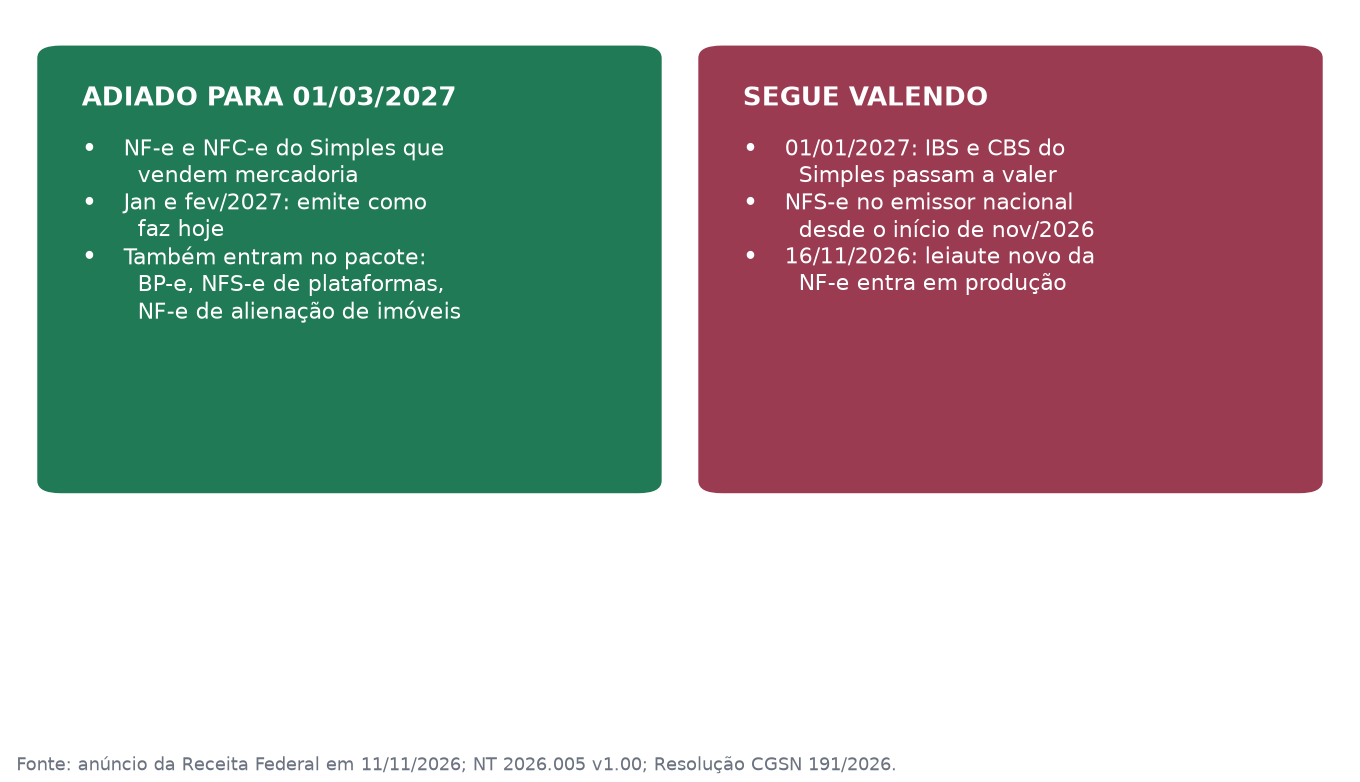
O que foi adiado e o que segue valendo para o Simples. Fonte: anúncio da Receita Federal em 11/11/2026, NT 2026.005 v1.00 e Resolução CGSN 191/2026.
O que NÃO foi adiado
Aqui está o ponto que mais confunde no balcão. O adiamento é do documento, não do tributo e não da reforma:
- IBS e CBS do Simples continuam valendo desde 1º de janeiro de 2027. O que ficou para março foi a exigência do padrão novo da nota, não a entrada dos tributos no regime.
- A NFS-e ficou de fora do adiamento. Para ME e EPP prestadoras de serviço, a emissão pelo Emissor Nacional é obrigatória desde o início de novembro de 2026, pela Resolução CGSN 191/2026, com o destaque automático da CBS.
- MEI segue dispensado de NF-e para pessoa física. O nanoempreendedor continua sem obrigação de CNPJ, com teto que sobe para R$ 55 mil em 2027 e R$ 70 mil em 2028, conforme o anúncio da Receita.
- Locação e arrendamento mantiveram prazo próprio, com exigência começando em janeiro de 2027.
- O Programa de Conformidade de 2027 foi apresentado junto: correção preventiva e sem punição por erro na transição para quem age de boa-fé, sem omitir dado nem dissimular operação.
Por que o leiaute entra em produção em 16 de novembro mesmo assim
Esse é o detalhe que separa "prazo novo" de "problema novo". A Nota Técnica 2026.005 versão 1.00 — publicada em 30 de outubro de 2026 e aprovada pelo Ato Técnico Conjunto RFB/SUFIS/CGIBS nº 10/2026 — define como o optante informa IBS e CBS na NF-e e na NFC-e. O cronograma da própria nota prevê implantação em produção em 16 de novembro de 2026.
A nota cria três pontos de preenchimento que o ERP precisa entregar: o código de atividade por item (cAtivSN), o grupo de tributação do Simples (gTribSN, com os grupos de IBS e de CBS) e o tipo de regime (tpRegimeIBSCBS). O MEI (CRT 4) não informa o grupo de IBS e CBS. Se os totais do cabeçalho não baterem com a soma dos itens, a nota prevê as rejeições 1275, 1276, 1277 e 1284. Na mesma data, a NT 2026.007 passa a confrontar o CRT da nota com o cadastro do emitente na Receita Federal.
Produção do leiaute é uma coisa; exigência para o lojista do Simples é outra. O ambiente autorizador passa a conhecer os campos novos, mas a Receita não deu data oficial para rejeitar a nota do optante que ainda não os preenche — e o próprio adiamento, até 11 de novembro, era anúncio, sem ato formal publicado. Quem já acompanha o tema viu esse calendário ser anunciado antes: as quatro rejeições do Simples na NF-e estavam previstas justamente para 16/11.
81% do varejo já destaca CBS — o adiamento é tempo, não folga
Enquanto o prazo do Simples andava para março, o resto do varejo já estava dentro. O painel da Receita Federal atualizado em 8 de outubro de 2026 mostra que, entre os 207.034 estabelecimentos emissores de NFC-e não optantes do Simples, 81,47% já informavam a CBS em todas as notas (35,67%) ou em parte delas (45,80%). Outros 18,53% não destacaram o tributo em nenhum documento do período.
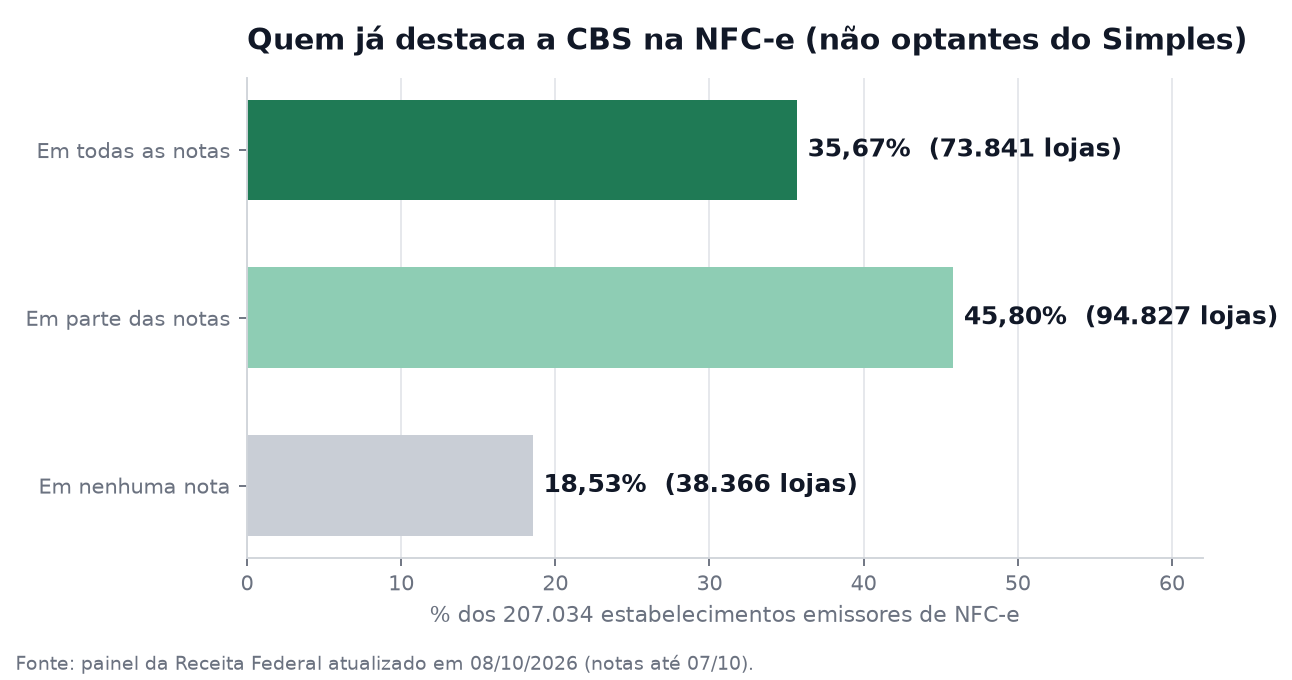
Destaque da CBS na NFC-e entre não optantes do Simples (207.034 estabelecimentos). Fonte: painel da Receita Federal atualizado em 08/10/2026.
O número de documentos confirma a mesma direção: até 2 de novembro, o Ministério da Fazenda contabilizava 3,6 bilhões de documentos fiscais com destaque da CBS, o equivalente a 86,9% do total abrangido pela obrigatoriedade. Ou seja, o mecanismo já está rodando no caixa de quem não é Simples. Para o lojista do Simples, a diferença de março é só a data em que o erro passa a doer.
O que fazer com os três meses e meio
- Cadastro por item, não por loja: conferir NCM, CST, cBenef e classificação tributária de cada item que sai na nota, começando pelos de maior giro.
- Código de atividade por item: o cAtivSN é preenchimento por produto. Cadastro em massa, sem revisão, é a forma mais rápida de gerar divergência de total.
- CRT do emitente: conferir se o regime da nota bate com o cadastro na Receita Federal, como passa a exigir a NT 2026.007.
- Teste em homologação em janeiro: emitir no ambiente de teste antes de fevereiro evita a corrida de última hora — a mesma que trava fila de caixa quando o layout muda em produção.
- Alinhar com o contador: o ajuste na apuração assistida depende de o escritório enxergar os dados da nota, incluindo as vendas que hoje saem sem os grupos novos.
Ressalva honesta
Até 11 de novembro de 2026, o adiamento era anúncio de coletiva, sem ato normativo publicado com o novo prazo — e isso pode ser formalizado de um jeito ou de outro até março. Também vale registrar o que o adiamento não faz: não empurra a cobrança de IBS e CBS do Simples, que segue com início em 1º de janeiro de 2027, e não dispensa o lojista de emitir nota. É prazo de adaptação do documento fiscal, com data marcada em 1º de março de 2027.
Para o varejo alimentar, a leitura prática é simples: quem usa os próximos meses para revisar cadastro e testar emissão chega em março sem susto; quem trata o adiamento como licença chega com o mesmo problema, só que quatro meses mais perto do fechamento fiscal.
Quem resolve isso na prática
É aqui que a Catronis entra: o AuditorFiscal confere a nota contra o cadastro fiscal antes de o documento virar problema — apontando item sem classificação, total que não fecha com a soma dos itens e divergência de regime — e o ERP concentra NCM, CST e cBenef por produto, para que a revisão em lote não dependa de abrir item por item. Na ponta do caixa, o PDV off-line garante que a venda continue saindo mesmo quando a internet cai, e o ERP para supermercado mantém o cadastro fiscal de milhares de itens em um só lugar, com histórico de alteração. Março de 2027 é data de calendário — a diferença entre cumprir e correr fica no cadastro que você arruma agora.