O split payment deixou de ser promessa de cronograma: em 15 de outubro de 2026 começaram os testes de integração da Plataforma Pública do mecanismo, sob coordenação da Receita Federal e do Comitê Gestor do IBS (CGIBS). A fase é técnica, roda em ambiente controlado e não mexe em um centavo de operação real. Mas ela marca o começo de uma mudança que interessa diretamente a quem opera supermercado: o pagamento passa a ser lido junto com a nota fiscal.
O que começou em 15 de outubro — e o que não começou
O que entrou em teste foi a comunicação entre os Prestadores de Serviços de Pagamento (PSPs) e a plataforma pública. São quatro fluxos previstos no Manual de Integração: informe de transação iniciada, informe de transação atualizada, informe de baixa (exceto por pagamento) e informe preliminar de pagamento. Os arranjos desta primeira leva são boleto, três modalidades de Pix (dinâmico, automático e estático), TED e TEF. Cartão de crédito e débito ficaram fora desta etapa.
O que não começou: cobrança. Nenhuma transação é processada em caráter definitivo, nenhum valor é retido em Pix ou cartão de consumidor, os recebíveis das empresas não mudam e os PSPs participantes não estão sujeitos a penalidade durante os testes. Um comunicado da Receita de 30 de setembro é explícito nesse ponto, e o Comsefaz repetiu a leitura em 9 de outubro.
Vale registrar o que a fase é, porque a manchete fácil erra: 15 de outubro é um marco tecnológico, não o dia em que o imposto passa a ser descontado na boca do caixa.
Split payment não é desconto: é o elo entre a nota e o dinheiro
Hoje, a lógica é conhecida: a loja vende, recebe, apura e recolhe depois. No split payment, o sistema de pagamento segrega, no momento da liquidação financeira, a parcela correspondente a IBS e CBS e direciona esse valor ao recolhimento; o fornecedor recebe o líquido.
Para isso funcionar, a operação comercial, o documento fiscal e o pagamento precisam estar conectados. É essa amarração — nota de um lado, transação financeira do outro — que a fase de testes está sendo paga para validar. Sem esse vínculo, o sistema não sabe quanto segrega.
Duas consequências práticas que costumam ser mal entendidas:
- o consumidor continua pagando o valor cheio da compra. Não existe desconto por causa do split payment;
- em venda parcelada, a lei prevê segregação proporcional na liquidação de cada parcela, e não a retenção de todo o tributo na primeira.
Por que o assunto chega à loja pelo cadastro fiscal, e não pelo caixa
Enquanto o pagamento testa infraestrutura, o destaque de IBS e CBS nas notas do regime regular já é obrigatório desde 3 de agosto de 2026, sob risco de rejeição. E aqui os números oficiais mostram que a adaptação do varejo está avançada, mas não completa.
Segundo o painel de Registro de Operações de Consumo (ROC) da Receita, com dados até 7 de outubro, 86% das notas emitidas por empresas obrigadas já traziam o destaque da CBS: 3,7 bilhões de documentos com a informação e 600 milhões sem. Entre os estabelecimentos, 1.275.356 emitiram documentos no período e 855.152 — cerca de 67% — destacaram o tributo em todas ou parte das notas.
Na NFC-e, o documento do varejo alimentar, a adesão era de 81%: 73.841 emissores destacando em todas as notas e 94.827 em parte delas. O Simples Nacional não entra nessa conta, porque não é obrigado ao destaque em 2026.
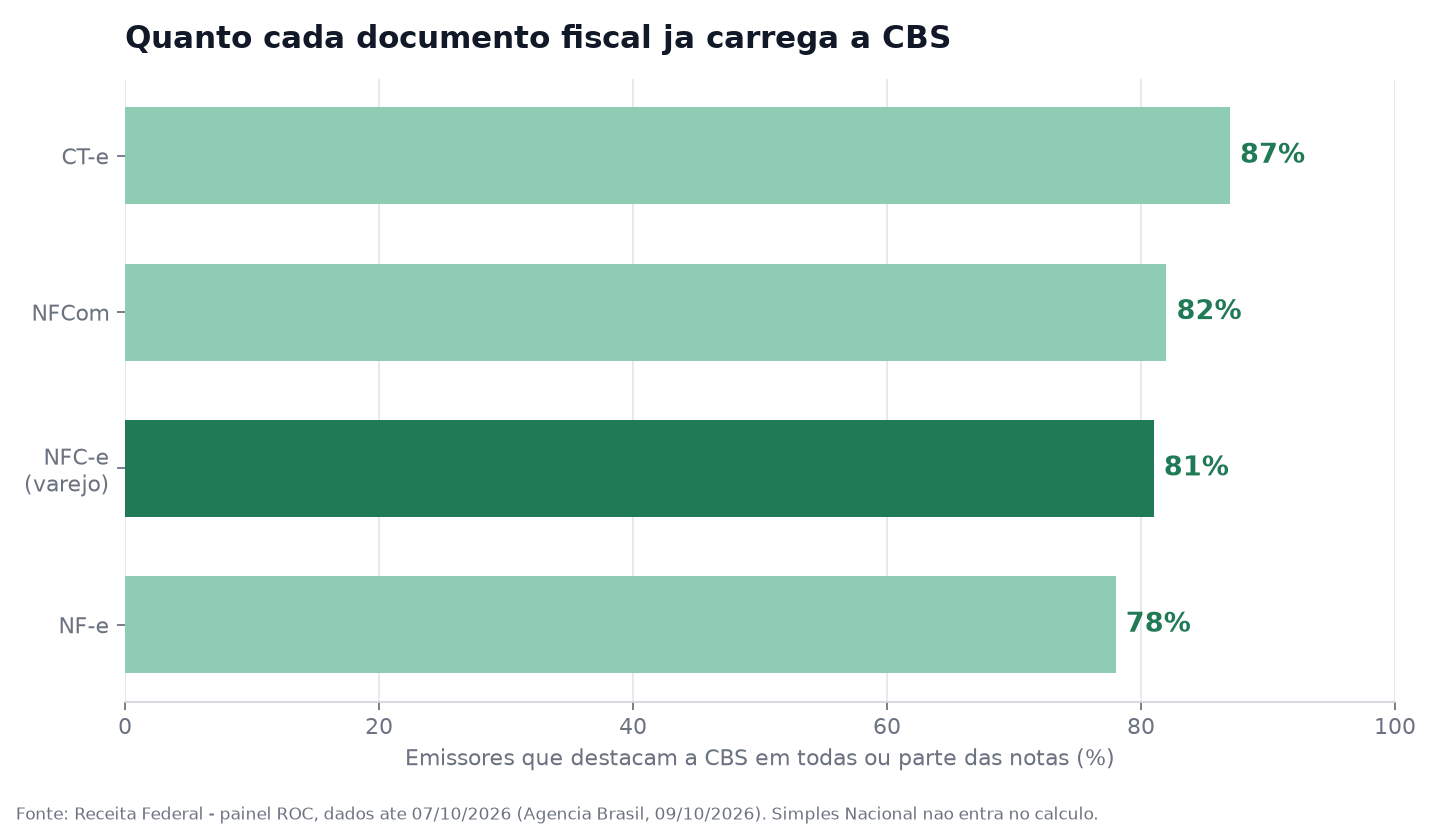
Adesão ao destaque da CBS por tipo de documento, em % dos emissores. Fonte: Receita Federal, painel ROC, dados até 07/10/2026.
Onde a nota trava antes de chegar ao pagamento
Se o destaque já é obrigatório e a adesão não é de 100%, o gargalo raramente está no caixa. Ele costuma estar no cadastro: produto sem classificação fiscal correta, NCM desatualizado, CST e cBenef que não conversam com a regra do motor tributário. É o mesmo tipo de inconsistência que trava emissão em qualquer rotina de auditoria fiscal de NF-e — e que só aparece quando a nota é transmitida, no pior momento possível.
O calendário até chegar ao varejo alimentar
A implantação é escalonada por atos conjuntos, e o Decreto nº 12.955/2026 já deixou claro que serão no mínimo duas etapas. A próxima janela para novos PSPs se inscreverem abre em 16 de novembro, com formulários liberados a partir de 13 de novembro.
Para as empresas, os marcos que importam são outros. Optantes do Simples Nacional passam a destacar IBS e CBS na emissão a partir de 1º de janeiro de 2027 — e o prazo para optantes que queriam recolher os tributos pelo regime regular terminou em 30 de outubro de 2026.
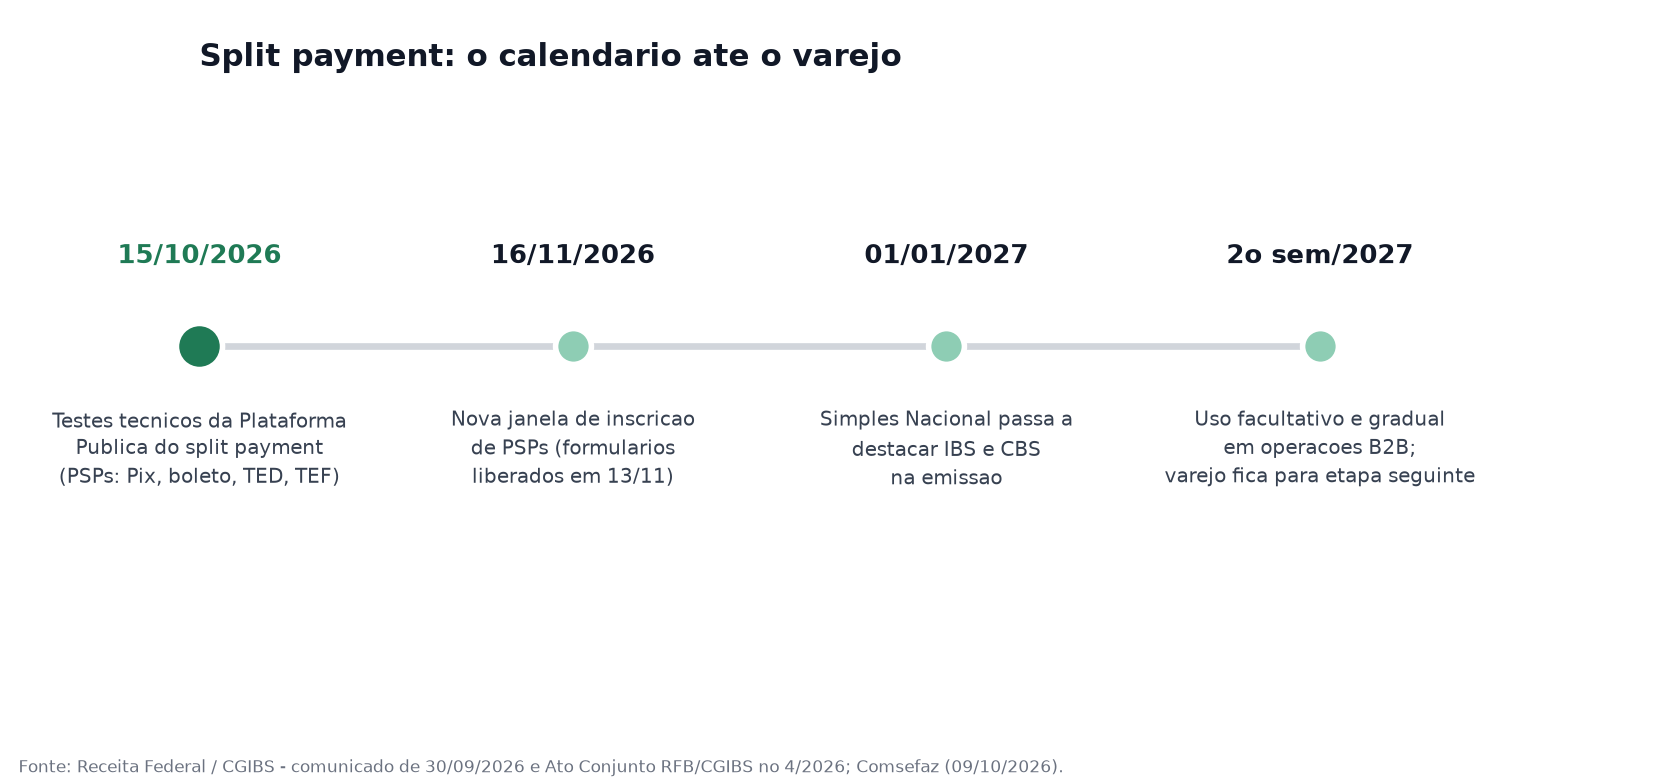
Marcos do split payment. Fonte: Receita Federal/CGIBS — comunicado de 30/09/2026 e Ato Conjunto RFB/CGIBS nº 4/2026; Comsefaz (09/10/2026).
A previsão da Receita é de uso gradual e facultativo no segundo semestre de 2027, começando por operações entre empresas (B2B). O consumidor final fica para etapa posterior. Mas há uma exigência legal que pesa justamente no varejo: o art. 35 da LC 214/2025 determina que, nas operações destinadas a não contribuintes, o sistema funcione de forma unificada e simultânea entre os principais meios de pagamento. Ou seja: não dá para operar split payment só em uma bandeira ou só no Pix.
O efeito real, quando valer: capital de giro e conciliação
O impacto financeiro não é tributário — é de caixa. No modelo atual, a loja usa o intervalo entre receber e recolher como folga operacional. Com a segregação na liquidação, essa folga encolhe, e negócios de margem apertada sentem primeiro.
Há dois contrapesos previstos na própria LC 214/2025: valores segregados além do necessário devem ser devolvidos ao fornecedor em até três dias úteis, e o montante segregado corresponde apenas ao que ainda falta depois de considerar débitos já extintos por outras formas.
O segundo efeito é operacional e chega antes: cada recebimento passa a ter um vínculo com um documento fiscal. Isso muda a natureza do fechamento. A conferência entre extrato, adquirente e venda deixa de ser um trabalho de fim de mês para virar condição de o crédito existir. Quem já sofre para fechar a conciliação bancária com os dados de hoje pode imaginar o tamanho do problema quando o pagamento tiver de estar amarrado à nota.
O que a loja pode fazer agora, sem pressa e sem susto
Nada disso exige decisão urgente em outubro. Mas os itens abaixo são os que costumam cobrar caro depois:
- regime tributário correto na nota: erro nesse campo já gera rejeição em 2026;
- classificação fiscal do produto: NCM, CST e cBenef coerentes com a regra vigente, produto por produto;
- numeração e séries fiscais sob controle: nota rejeitada em série errada vira faixa a inutilizar depois;
- processo de conferência entre venda, nota e recebimento definido antes de virar obrigação.
Quem quer começar pela base encontra o caminho no controle de estoque: cadastro correto é o que sustenta preço, custo e fiscal ao mesmo tempo. E quem opera com internet instável já sabe que a continuidade da venda é assunto separado — vale rever o que acontece quando a conexão cai no PDV off-line.
Ressalva honesta
Os percentuais deste texto são do universo de empresas obrigadas ao destaque da CBS, medidos até 7 de outubro de 2026, e não descem ao CNPJ: sua loja pode estar bem acima ou abaixo da média do varejo. O painel é público e vale a consulta. E nada do que está em teste em outubro muda, hoje, o valor que entra no caixa — o que muda é o prazo para arrumar o cadastro antes de o pagamento passar a depender dele.