Empresa optante pelo Simples Nacional tem até sexta-feira, 30 de outubro, para decidir se o IBS e a CBS continuam recolhidos dentro do DAS ou passam a ser apurados por fora, pelas regras do regime regular. É o Simples híbrido — modelo que a Receita Federal já contabilizava com 917.331 pedidos de adesão em 16 de outubro. Quem não fizer nada não perde prazo nem leva multa: segue no modelo padrão, com os dois tributos dentro da guia única.
O que o Simples híbrido muda na prática
A empresa continua optante pelo Simples para os demais tributos que compõem o DAS. A diferença está apenas nos dois tributos novos: eles saem da guia unificada e passam a seguir a lógica de débito e crédito do regime regular. A escolha vale para o primeiro semestre de 2027, produz efeitos a partir de 1º de janeiro e pode ser cancelada entre 3 de novembro e 20 de dezembro. Depois disso, só na janela seguinte, em março.
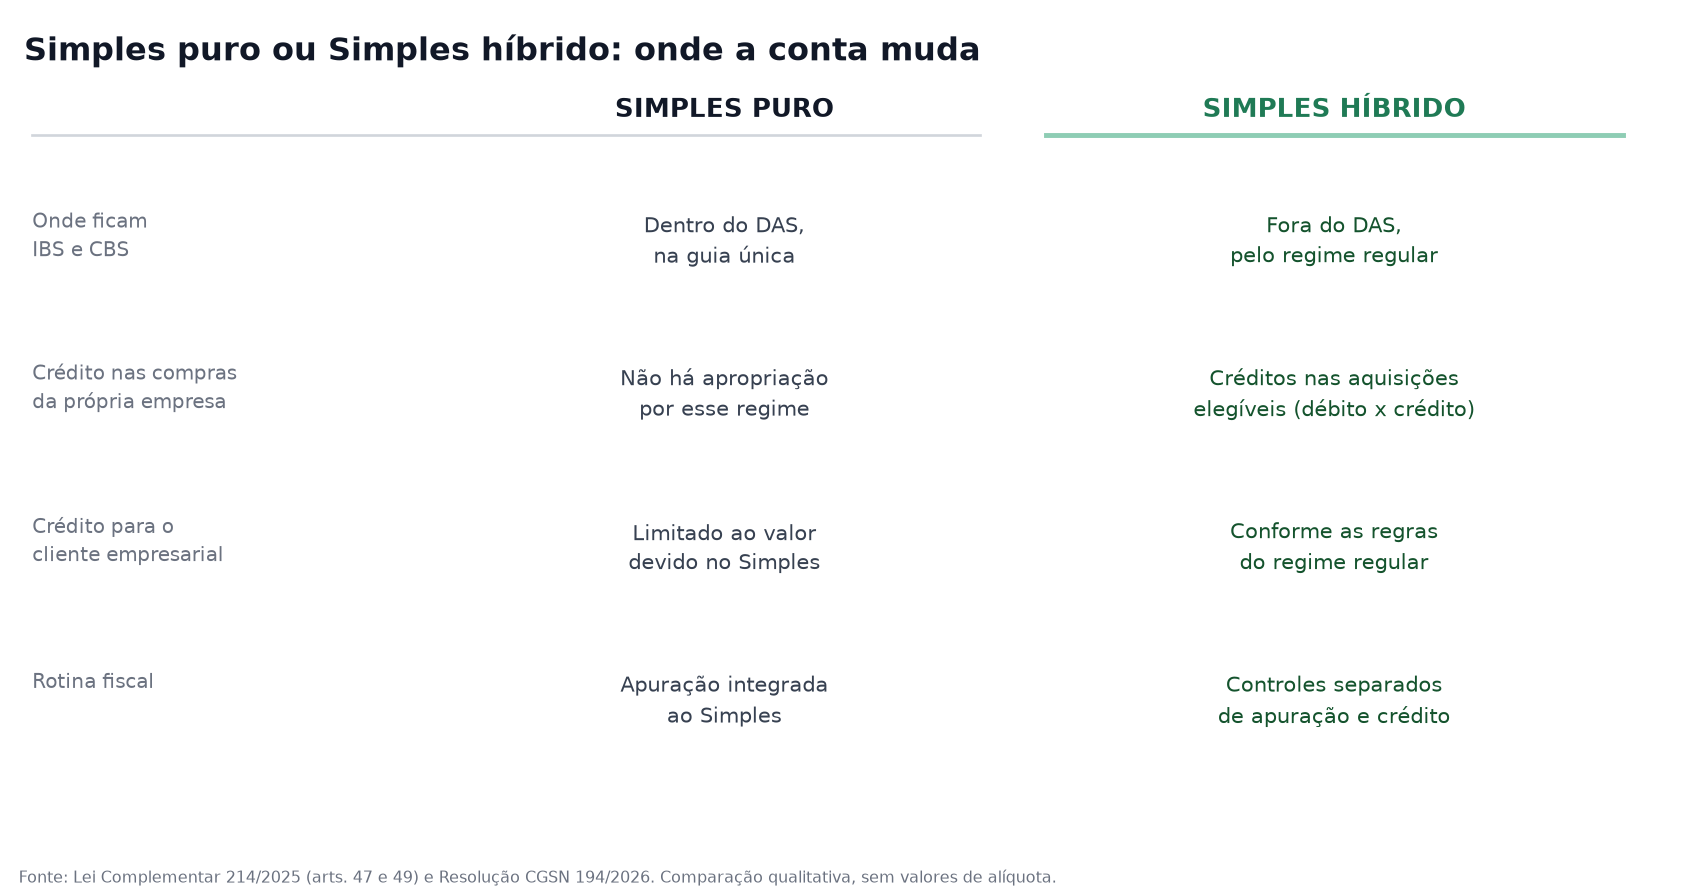
Onde a conta muda entre os dois modelos. Fonte: Lei Complementar 214/2025 e Resolução CGSN 194/2026.
917 mil pedidos: a fila andou cedo, não na véspera
Os balanços publicados pela Receita Federal mostram uma adesão que veio nas primeiras semanas e desacelerou no fim. Em 2 de outubro eram 840.516 pedidos; em 16 de outubro, 917.331 — alta de 9,1% em duas semanas, com o maior salto entre 5 e 15 de outubro, quando o total passou de 846.339 para 891.294.
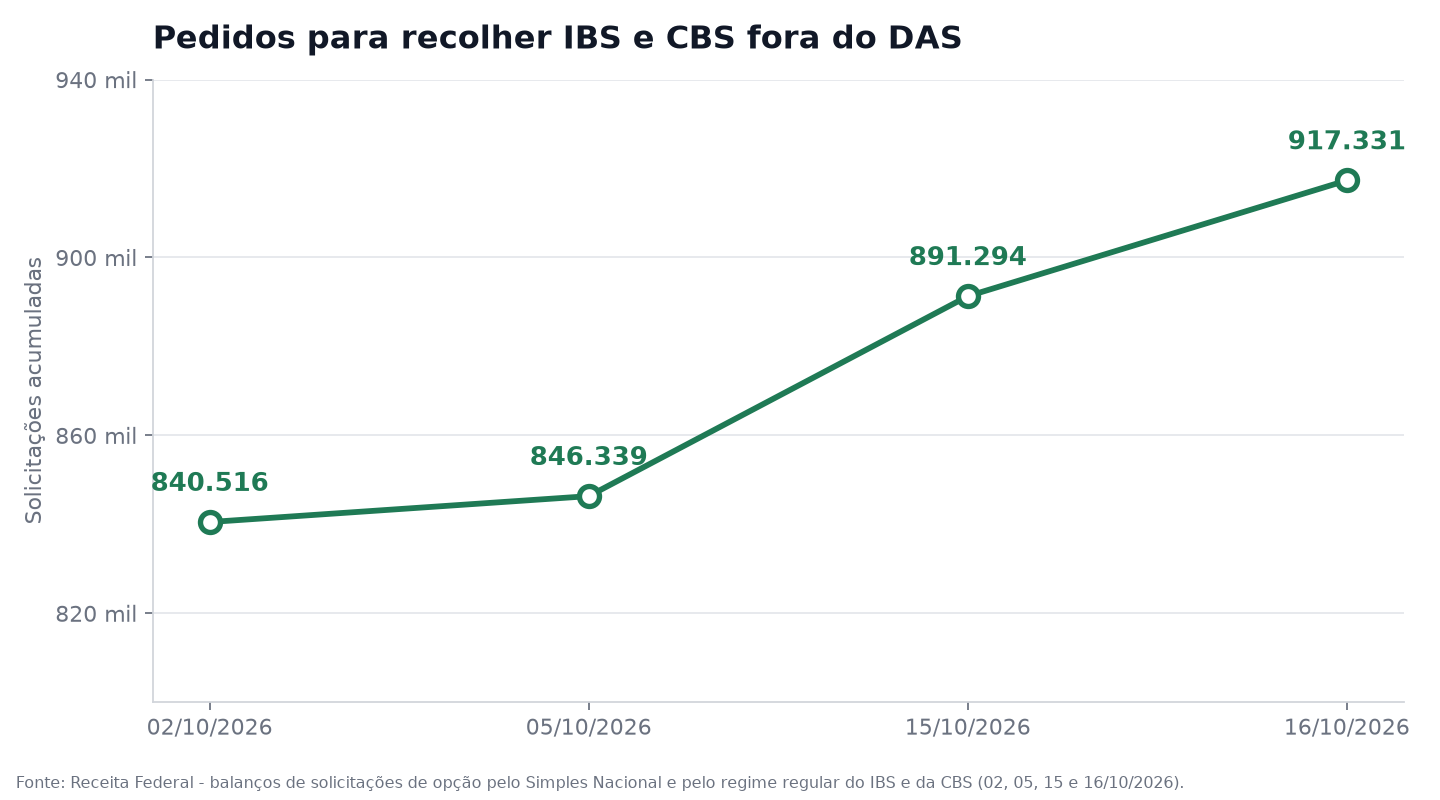
Pedidos acumulados de opção pelo regime regular de IBS e CBS no Simples, nos balanços oficiais. Fonte: Receita Federal, outubro de 2026.
O mesmo balanço traz outro número que interessa a quem vende alimento: 657.753 pedidos de opção pelo Simples Nacional para 2027, dos quais 256.607 deferidos e 401.146 indeferidos — pouco mais de seis em cada dez. Quem teve o pedido negado tem exatamente o mesmo 30 de outubro para regularizar a pendência que travou o enquadramento. Perder essa data significa começar 2027 fora do regime.
O que isso significa para um supermercado no Simples
Compra de indústria e distribuidor: o crédito que hoje não existe
No modelo padrão, o optante não apropria crédito de IBS e CBS nas próprias aquisições. No híbrido, a loja passa a apurar débito e crédito como qualquer empresa do regime regular. Para um supermercado, cujo custo é dominado pela compra de indústria e distribuidor que já estão no regime regular, esse é o ponto que decide a conta — e não a alíquota da gôndola.
Venda no caixa: crédito não é argumento
Quem vende para consumidor final não tem cliente empresarial cobrando crédito na nota. Olhando só para o lado da venda, o híbrido não rende nada: a diferença aparece na compra, na organização da apuração e no preço final que a loja consegue sustentar. É por isso que a decisão não é igual para um atacarejo que atende restaurantes e para um mercado de bairro que vende quase tudo no caixa.
30 de outubro tem dois prazos no mesmo dia
No mesmo dia em que fecha a janela do Simples híbrido, o Tribunal de Contas da União tem até 30 de outubro para enviar ao Senado o cálculo da alíquota de referência da CBS. O Senado fixa o percentual por resolução até 15 de dezembro. A estimativa mais citada hoje — 9,21% de CBS e 18,7% de IBS, somando 27,91% — é adotada sem caráter oficial pelo Comitê Gestor do IBS.
Ou seja: a escolha da loja acontece antes de existir o número que vai definir o tamanho do débito. Quem decidir precisa trabalhar com cenário, não com uma alíquota cravada, e revisar a conta quando a resolução sair.
O que precisa estar em ordem na loja
- Cadastro fiscal do produto. A NFC-e já carrega os campos de IBS e CBS desde 3 de agosto de 2026. Classificação errada não trava a venda hoje, mas vira rejeição quando a validação apertar — vale revisar antes, e o auditor fiscal de NF-e é o lugar onde essa inconsistência aparece.
- Entrada de mercadoria. Crédito só existe com compra registrada e documento coerente. Estoque que entra sem nota, ou com CST e classificação trocados, não gera crédito nenhum.
- Caixa e financeiro. No híbrido, o tributo deixa de sair diluído no DAS e passa a ser guia própria, com data própria. O fluxo de caixa muda de formato e a conciliação bancária passa a ser o teste de que a conta fechou.
- Apuração separada. Manter Simples e regime regular no mesmo mês exige controle que muita loja não tem hoje. Sem isso, o crédito existe no papel e não aparece no resultado.
Como decidir até sexta
- Medir quanto da compra vem de fornecedor que já está no regime regular.
- Medir quanto da venda vai para empresa — restaurante, revenda, padaria que compra de você — e não para o carrinho do consumidor.
- Verificar se a operação consegue apurar crédito nota a nota, sem refazer o mês inteiro no fechamento.
- Levar esses três números para o contador. A decisão é dele com você, não do sistema.
- Se optar e mudar de ideia, o cancelamento vai de 3 de novembro a 20 de dezembro.
O tema conversa diretamente com o que já foi tratado aqui sobre split payment em teste: a reforma cobra da loja a mesma coisa em duas frentes — informação fiscal correta e dinheiro separado na hora certa. Quem já organizou controle de estoque e cadastro consegue simular o híbrido com número real; quem ainda apura no fechamento vai simular no chute. Para quem opera mercado de bairro, o ERP de supermercado precisa no mínimo separar as duas apurações sem planilha paralela.
Ressalva honesta: os números acima são nacionais e medem adesão ao regime, não o resultado da sua loja. A alíquota de referência de 2027 ainda não foi fixada e a comparação entre os dois modelos depende do seu mix de compra e de venda. Este texto não é consultoria tributária — a simulação tem de ser feita com o seu contador, com os seus dados.