A Receita Estadual do Rio Grande do Sul divulgou em 12 de novembro a terceira fase do Programa de Monitoramento de Divergências: 180 estabelecimentos do setor de supermercados foram comunicados de indícios que somam R$ 21,8 milhões em ICMS. O prazo para corrigir sem ação fiscal vai até 15 de janeiro de 2027. O lote anterior vence antes — a segunda fase, de 539 estabelecimentos e R$ 41,3 milhões, fecha em 30 de novembro de 2026, daqui a 14 dias. Não é uma visita de fiscal: é um cruzamento de dados que já apontou o item, a nota e o cálculo da diferença.
O que o Radar faz que a malha antiga não fazia
As três fases saem da mesma engrenagem, o Projeto Radar, que a Sefaz-RS descreve como um sistema de auditoria simultânea e inteligência fiscal em tempo real para o varejo de supermercados. A plataforma usa inteligência artificial, redes neurais e big data e, segundo a própria Receita Estadual, analisa e audita mais de 85% das operações do setor, confrontando a tributação declarada com a que considera devida.
O detalhe que muda a vida da loja está no que a malha usa como matéria-prima. O Plano Anual da Fiscalização de 2026 do Estado lista as fontes de cruzamento: NF-e, CT-e, EFD, GIA e PGDAS. Ou seja, o que a loja declarou no fechamento fiscal é confrontado com o que cada item de cada nota carrega — em volume que nenhuma equipe de auditores conseguiria ler à mão. E o desenho do ano é majoritariamente preventivo: das ações planejadas, 122 são de regularização (67%) e 59 são repressivas (33%).
Na prática, isso desloca o problema. Antes, o erro de cadastro morria no fechamento do mês, na conta do contador. Agora ele nasce na nota, vira registro no banco do fisco e reaparece meses depois como comunicado de autorregularização. Já tratamos do que isso significa para o calendário de emissão no post sobre o adiamento das exigências do Simples e no de o que muda em 16/11 e o que foi para 14/12.
O erro que a malha procura: alíquota e base de cálculo
Nas três fases, o indício apontado é sempre o mesmo: utilização indevida de alíquota e aplicação incorreta de redução da base de cálculo. Não é sonegação elaborada — é o tipo de erro que nasce dentro do cadastro e se multiplica por milhares de cupons.
Alíquota trocada no cadastro do produto
Um item cadastrado com 12% quando a operação interna é de 18% vende igual, passa no caixa igual e só aparece na conferência. Como o mesmo produto é vendido centenas de vezes por mês, a diferença de seis pontos percentuais sobre cada venda vira um valor relevante no acumulado do período auditado — que aqui vai de 1º de outubro de 2022 a 31 de dezembro de 2025.
Redução de base aplicada ao item errado
A cesta básica tem redução de base de cálculo, e a lista é definida por lei estadual, item por item. O problema começa quando a regra é aplicada a um produto que não está na lista, quando o benefício deixa de ser aplicado a um item que passou a integrá-la, ou quando a mudança de regra não é replicada no cadastro. Os dois sentidos geram divergência: um aumenta o imposto declarado, o outro reduz.
O que a nota mostra e o que a declaração diz
Cada item da NF-e carrega CST, CFOP, alíquota e base de cálculo. A EFD e a GIA consolidam esses valores por período. Quando a soma dos itens não fecha com o que foi declarado, aparece a diferença — e ela vem acompanhada das notas que a geraram. É por isso que o comunicado não é genérico: no Portal e-CAC, na aba "Autorregularização", a loja encontra os arquivos com as NF-e relacionadas e o cálculo da divergência, nota por nota.
R$ 90,1 milhões em três frentes abertas
Somando as três comunicações do programa — duas de divergência de alíquota e base, uma de vendas a MEI com diferimento — chega-se a 1.031 comunicados e R$ 90,1 milhões em indícios de ICMS:
- 2ª fase (comunicada em 13/10/2026): 539 estabelecimentos, R$ 41,3 milhões, prazo em 30/11/2026.
- 3ª fase (comunicada em 12/11/2026): 180 estabelecimentos, R$ 21,8 milhões, prazo em 15/01/2027.
- Vendas a MEI com diferimento de ICMS (1ª fase): 312 estabelecimentos, R$ 27 milhões, operações de 01/10/2024 a 30/09/2026, prazo em 15/01/2027.
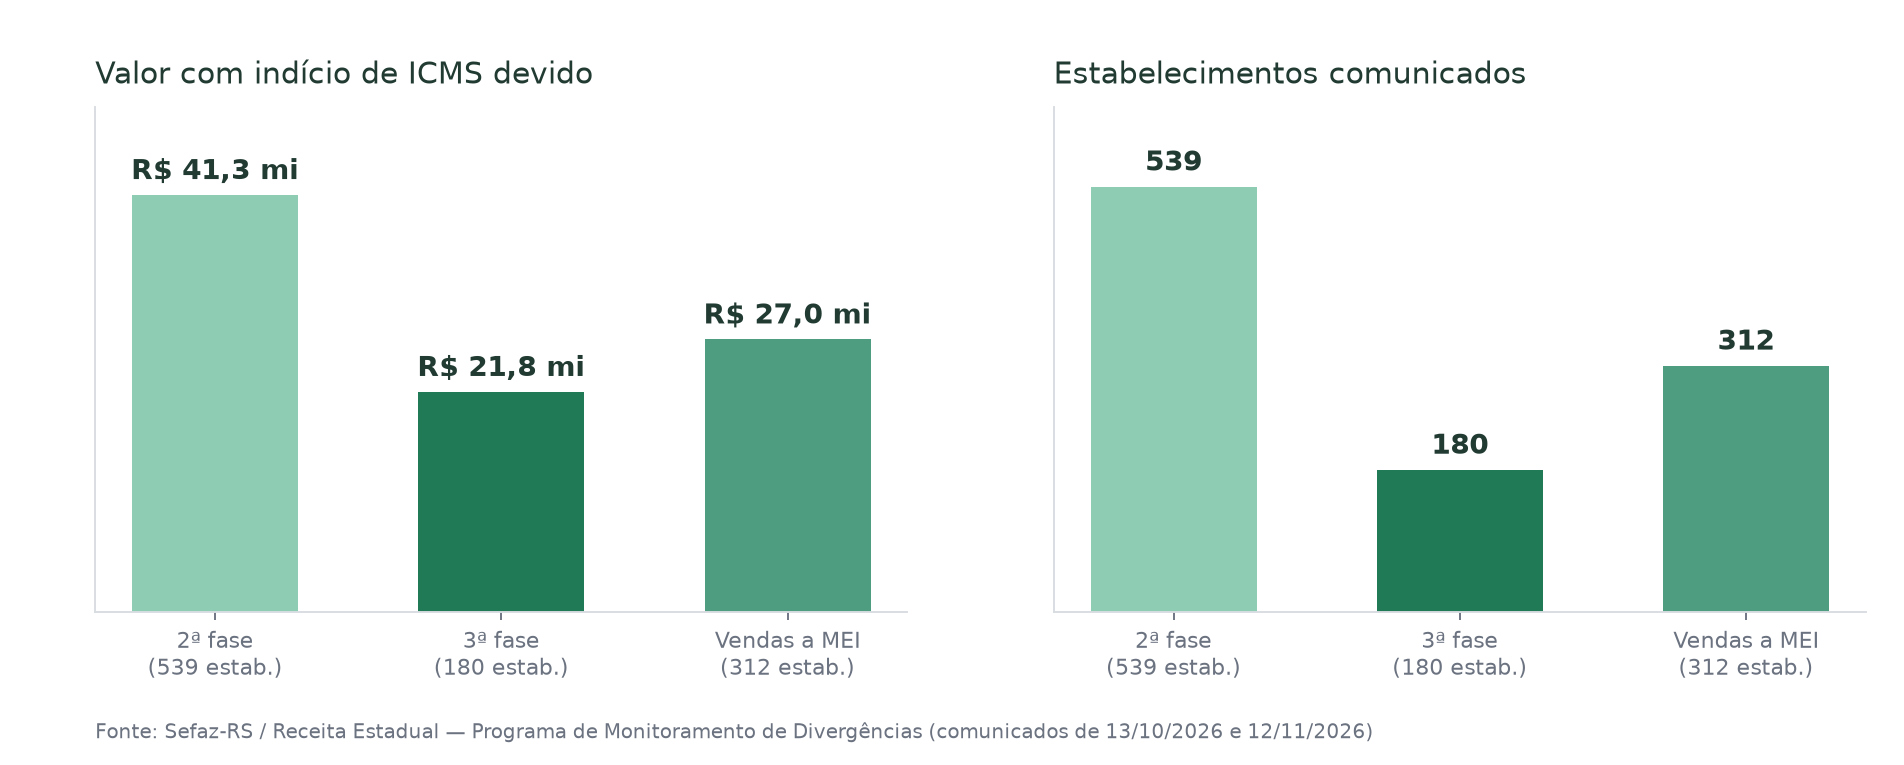
As três frentes de autorregularização abertas pela Receita Estadual do RS e o valor com indício de ICMS. Fonte: Sefaz-RS (comunicados de 13/10/2026 e 12/11/2026)
A soma acima é de comunicados, não de empresas distintas: uma rede com várias lojas pode aparecer em mais de uma frente, e os programas têm objetos diferentes. O que interessa ao varejista é o padrão — o fisco deixou de cobrar o setor por amostragem e passou a cobrar por cruzamento.
Como conferir a própria nota antes de o fisco cobrar
Não existe revisão de 40 mil itens à mão. O caminho é atacar o que a malha ataca, na mesma ordem:
- Abra o comunicado na caixa postal eletrônica e o relatório no e-CAC. O arquivo diz quais NF-e geraram a divergência. Sem esse recorte, qualquer conferência vira chute.
- Leve a alíquota da nota para o cadastro do produto. Compare o CST, a alíquota e a base de cada item apontado com o que está gravado no cadastro hoje — não com o que estava em 2022.
- Separe os itens de cesta básica e de benefício fiscal. É onde a redução de base erra com mais frequência, e onde o erro é maior em volume de venda.
- Confira as saídas para MEI com diferimento. Venda para MEI com destaque indevido é uma frente própria, com janela de 2024 a 2026.
- Registre a regularização pelo canal do e-CAC. A Receita Estadual informa que o atendimento é exclusivo pela aba "Autorregularização" — nenhum outro canal cobra, negocia ou promete desconto em nome do programa.
Os prazos que fecham primeiro
O calendário é curto e desigual. O lote de 30/11 é o que aperta agora; as outras duas frentes dão até 15/01/2027. Passado o prazo, o contribuinte entra em procedimento de ação fiscal, com multa — e aí o valor deixa de ser uma divergência a explicar e passa a ser uma autuação a discutir.
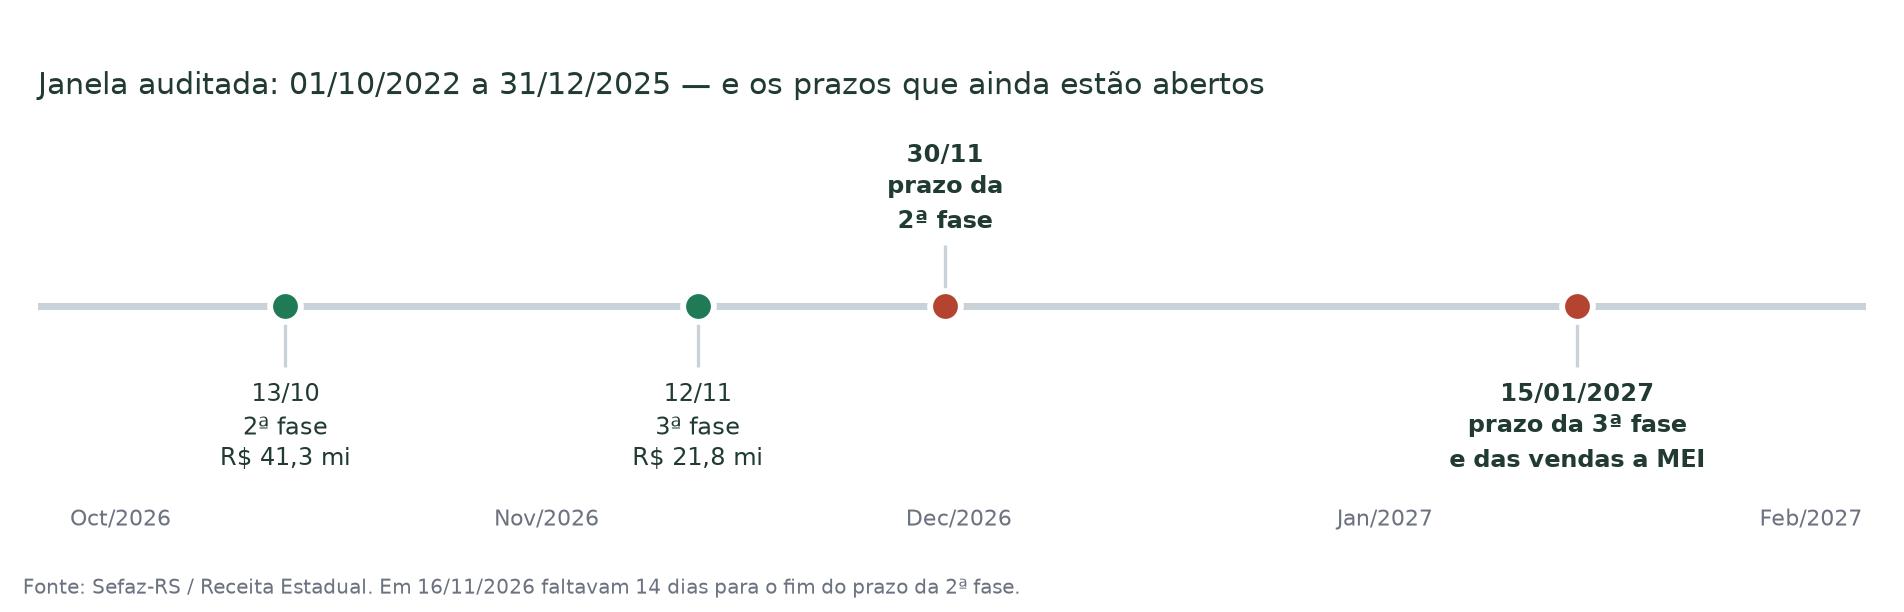
Janela auditada, comunicados e prazos de regularização. Fonte: Sefaz-RS / Receita Estadual
O que a loja não consegue corrigir sozinha
- O passado não se reescreve. Nota autorizada não se altera; a correção de 2022 a 2025 é de apuração e recolhimento, com o contador.
- O erro novo continua acontecendo. Enquanto o cadastro estiver errado, a venda de hoje já nasce com a mesma divergência que a malha encontrou na de 2024.
- Vale para uma frente por vez. As três fases têm objetos distintos e prazos distintos; resolver a de 30/11 não quita a de 15/01.
Ressalva honesta
Este é um programa do Rio Grande do Sul, e a loja de outro estado não recebe este comunicado nem usa este canal. Mas o método não é gaúcho: malha construída sobre NF-e e EFD, leitura item por item e cobrança por indício é a direção de todas as administrações tributárias estaduais, e o próprio Plano Anual do RS admite que o modelo será ampliado. O que se aproveita aqui não é o comunicado — é o hábito de conferir o cadastro fiscal contra a nota emitida antes que alguém faça isso por você. E nada disso substitui o contador: a apuração é dele, a base de dados é da loja.
É esse encontro que o AuditorFiscal da Catronis automatiza: ele cruza a tributação praticada na nota com a regra que deveria valer para o produto e mostra a divergência antes de ela virar comunicado. O cadastro fiscal que alimenta essa conferência vive no ERP para supermercado e chega igual às lojas menores, no sistema para mercado pequeno — a mesma base de produto, alíquota e CST que o caixa usa para emitir a NFC-e. Quem começa por um item só deve começar pelo de maior giro: é o que multiplica o erro pelo número de cupons.