A segunda-feira, 16 de novembro, estava marcada no calendário de todo emissor de nota fiscal como o dia em que o valor líquido do produto — com IBS e CBS fora do valor da mercadoria — entraria em produção. Na quinta-feira, 12/11, o Comitê Gestor do IBS e a Receita Federal publicaram aviso no portal da NF-e da Sefaz Virtual do Rio Grande do Sul mudando o calendário: os pacotes que mexem no valor da nota, na vinculação do pagamento e nos campos do Simples Nacional saíram de 16/11 e vão para 14 de dezembro. Para quem opera loja, a segunda-feira ficou bem menor do que o calendário prometia — e isso muda o que precisa estar pronto nesta semana.
O que saiu da segunda-feira, 16/11
Quatro pacotes da NF-e e da NFC-e foram postergados para 14 de dezembro de 2026:
- NT 2026.008 (v1.00 e v1.01) — valor líquido do produto: IBS e CBS deixam de compor o valor da mercadoria no documento, mais ajustes de validação.
- NT 2026.006 v1.01 — campos e evento para vincular o documento fiscal à transação de pagamento, a base do split payment.
- NT 2026.005 v1.00 — campos de tributação do Simples Nacional na NF-e e na NFC-e.
- NT 2026.004 v1.01 — valor líquido da prestação no CT-e, no BP-e, na NF3e, na NFAg, na NFCom e na NFGas, junto com a NT 2026.005 v1.00 desses mesmos documentos.
O aviso está no portal da NF-e da Sefaz Virtual do RS, assinado pelo Comitê Gestor do IBS e pela Receita Federal. O motivo declarado é direto: mais prazo para testes e identificação de problemas, e unificação de datas entre os pacotes. Não houve mudança de regra — o leiaute é o mesmo, só a janela de produção escorregou quatro semanas.
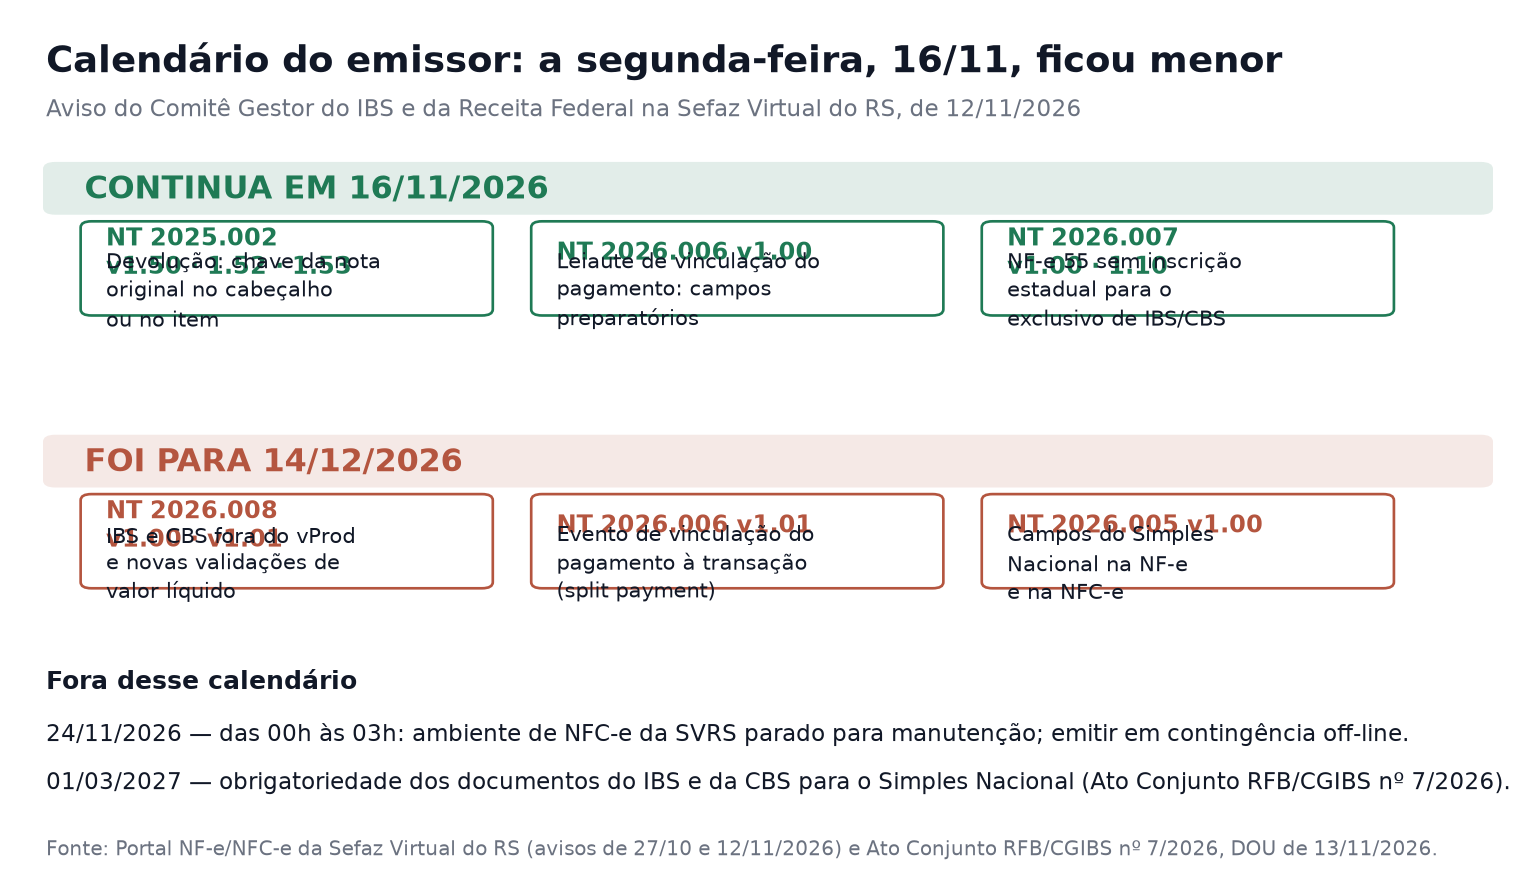
Os pacotes da NF-e/NFC-e que seguem em 16/11 e os que foram para 14/12. Fonte: aviso do Comitê Gestor do IBS e da Receita Federal na Sefaz Virtual do RS, 12/11/2026
A correção do que publicamos aqui
Em 7 de novembro escrevemos que o valor líquido entrava em 16/11. A data oficial agora é 14/12. Quem já ajustou o emissor não perdeu o trabalho: o que muda é a data em que a Sefaz passa a exigir o leiaute, não o que precisa ser feito para emitir.
O que continua valendo em 16/11
Três pacotes não foram adiados, e o aviso explica por quê: não trazem novidade, trazem correção de erro que viabiliza a emissão de quem, sem o ajuste, não conseguiria autorizar a nota — o caso dos contribuintes exclusivos de IBS, CBS e Imposto Seletivo.
- NT 2025.002 (v1.50, v1.52 e v1.53) — na nota de devolução, a versão 1.53 permite informar a chave da nota original no cabeçalho ou no item, sem repetir a referência nos dois níveis; se a opção for o cabeçalho, só cabe uma nota referenciada. A versão também mexe no leiaute da tributação monofásica de combustíveis.
- NT 2026.007 (v1.00 e v1.10) — validações cadastrais e emissão da NF-e modelo 55 sem inscrição estadual pelo contribuinte exclusivo de IBS e CBS, com autorização centralizada na Sefaz Virtual do RS. A possibilidade não alcança a NFC-e modelo 65 nesta etapa.
- NT 2026.006 v1.00 — a primeira versão do leiaute de vinculação do pagamento, só com os campos. O evento, que é o que fecha o vínculo entre nota e pagamento, vem na v1.01, esta sim adiada.
Na prática, o caixa do supermercado não muda de comportamento na segunda-feira. O que muda é o emissor de quem opera devolução de mercadoria em volume — e esse é um ajuste que, feito na semana, aparece como rejeição no balcão.
A rejeição que não chega na segunda
O calendário de 16/11 não ativa a rejeição 1115 por ausência do grupo de IBS e CBS no item. A regra de validação conhecida como UB12-10 segue marcada como implementação futura em produção na versão 1.53 da NT 2025.002. A leitura correta é a de sempre: a rejeição não vir na segunda não dispensa o preenchimento quando ele já é exigido pelo calendário da operação. Loja que hoje informa IBS e CBS continua informando — o que não existe, ainda, é a punição automática do autorizador para o campo vazio. Quem confere o XML antes de transmitir, como faz o AuditorFiscal NF-e, vê o grupo faltando antes do envio, e não na rejeição.
Split payment: leiaute pronto não é obrigação
Vincular a nota à transação de pagamento é a engrenagem que sustenta o split payment, mas a ordem das coisas importa. A própria NT 2026.006 diz que os campos não são exigidos em produção em 2026: eles existem para que emissores e administrações tributárias possam planejar e testar. A data de obrigatoriedade sai por ato conjunto do CGIBS e da Receita, e o Ato Conjunto RFB/CGIBS nº 7, de 11/11/2026, publicado no Diário Oficial de 13/11, fixa 1º de março de 2027 para as hipóteses de venda de mercadoria do Simples Nacional e 1º de janeiro de 2027 para os fornecimentos que não são mercadoria, como serviços, locações e bens imateriais.
24 de novembro: três horas sem autorizador de NFC-e
Fora do calendário de notas técnicas, existe outra data que mexe com o caixa. Em 24/11/2026, a partir das 00h e com duração de até 3 horas, o ambiente de autorização de NFC-e da Sefaz Virtual do RS fica parado para manutenção, e o próprio aviso orienta as empresas a emitir em contingência off-line durante os trabalhos. Vale para quem emite pelo autorizador da SVRS — São Paulo tem autorizador próprio, e a janela não se aplica à loja paulista. Mas para rede com loja em mais de um estado, é a madrugada em que a venda precisa continuar vendendo sem autorização online.
O que conferir nesta semana, com data
- Até 16/11: confirmar com o fornecedor do emissor que a versão em uso cobre a NT 2025.002 v1.53 — devolução com chave da nota original referenciada uma única vez.
- Até 11/12: testar em homologação o valor líquido, os campos do Simples e o evento de vinculação de pagamento. Deixar para a véspera é o mesmo erro do ano passado: a nota rejeita no dia em que a loja mais fatura.
- Antes de 24/11: conferir no PDV se a contingência off-line está configurada e se o cupom sai com a identificação correta; contingência que nunca foi testada é contingência que não existe.
- Sempre: separar as duas datas que o mercado confunde — entrada em produção do leiaute e obrigatoriedade do tributo não são o mesmo dia.
Ressalva honesta: o adiamento para 14/12 é do calendário nacional das notas técnicas da reforma, mas cada estado publica seus próprios avisos, e o cronograma de obrigatoriedade do IBS e da CBS é definido por ato conjunto, não pela nota técnica. Antes de prometer data ao contador, vale abrir o aviso do autorizador do seu estado.
É aqui que o calendário deixa de ser assunto de contador e vira assunto de operação. O AuditorFiscal NF-e, da Catronis, confere nota a nota antes da transmissão — CST, cBenef, grupos de IBS e CBS e somatório dos itens — e mostra o que a Sefaz rejeitaria antes de o operador descobrir no balcão; o PDV off-line da Catronis mantém a venda e o cupom funcionando quando o autorizador sai do ar, como na madrugada de 24/11; e o ERP para supermercado da Catronis já trata as datas de vigência por versão de leiaute, para que a mudança de dezembro não vire uma semana de notas paradas em janeiro.