Todo fim de ano a loja conta estoque para fechar o balanço. Em 31 de dezembro de 2026 essa contagem deixa de ser só contábil e passa a valer dinheiro: é dela que sai o crédito presumido de CBS previsto no artigo 381 da Lei Complementar 214/2025. Para bens nacionais, o crédito é de 9,25% do valor do estoque — e é a única chance. O inventário é feito uma vez, naquela data, e não se repete.
A regra não é novidade de dezembro: está na lei desde janeiro de 2025 e foi regulamentada pelo Decreto 12.955/2026 e pela Nota Técnica EFD-Contribuições 013/2026, publicada em 5 de novembro. O que mudou nas últimas semanas foi o calendário: com a CBS entrando em 1º de janeiro de 2027 e a virada de exercício na porta, o estoque virou assunto de caixa — e não de fechamento fiscal lá na frente.
O que a lei permite: 9,25% sobre o estoque de abertura
O crédito vale para quem estiver sujeito ao regime regular da CBS em 2027 e se enquadrar em uma das três hipóteses do artigo 381:
- Regime cumulativo em 31/12/2026 — o caso típico do lucro presumido: bens em estoque sobre os quais não houve crédito de PIS e Cofins justamente porque a apuração era cumulativa;
- Bens comprados sob substituição tributária ou incidência monofásica de PIS e Cofins, nos dispositivos listados na lei — higiene pessoal e perfumaria, por exemplo;
- Parcela do estoque com vedação parcial de creditamento, para quem tinha receitas nos dois regimes e rateava créditos.
Para bens adquiridos no mercado interno, aplica-se 9,25% sobre o valor do estoque. Para bens importados, o crédito equivale ao PIS e à Cofins-Importação efetivamente pagos, sem o adicional de alíquota.
Quem tem direito — e quem descobre tarde que não tem
Lucro presumido: o alcance mais amplo
Como a apuração cumulativa, em regra, não gera crédito nas compras, o estoque em geral entra na conta — respeitadas as exclusões da própria lei. É o formato em que a maior parte do varejo alimentar de bairro opera, e por isso é onde a contagem de 31 de dezembro tem mais peso.
Lucro real: só o que não gerava crédito antes
No lucro real, o crédito fica restrito aos itens monofásicos e aos sujeitos à substituição tributária previstos na legislação, cuja aquisição para revenda não permitia desconto. Bebidas frias, combustíveis e cigarro de fabricação nacional ficam de fora.
Simples Nacional: fora, com uma exceção
Quem permanece no Simples não apura CBS no regime regular e, em regra, não tem esse crédito. A exceção é a opção pelo regime híbrido do Simples, em que a CBS é apurada fora do DAS — e mesmo aí o aproveitamento depende da composição do estoque.
O que fica fora da conta
A lista de exclusões é onde o crédito se perde por desatenção. Não entram bens cuja aquisição foi contemplada por alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins — o que alcança boa parte da cesta básica: arroz, feijão, leite, carnes, café, açúcar, massas, além de frutas, hortaliças e ovos. Também ficam de fora bens de uso e consumo, ativo imobilizado, imóveis e mercadorias que pertencem a terceiros.
Atenção a uma armadilha específica: sabonete, papel higiênico e creme dental passaram a ter pequena incidência de PIS e Cofins em abril de 2026 pela LC 224/2025, mas a leitura mais segura entre tributaristas é deixá-los fora do crédito — as notas seguem saindo com CST de alíquota zero, e a própria lei impede o comprador de tomar crédito que a alíquota zero vedaria.
Quanto vale, na prática
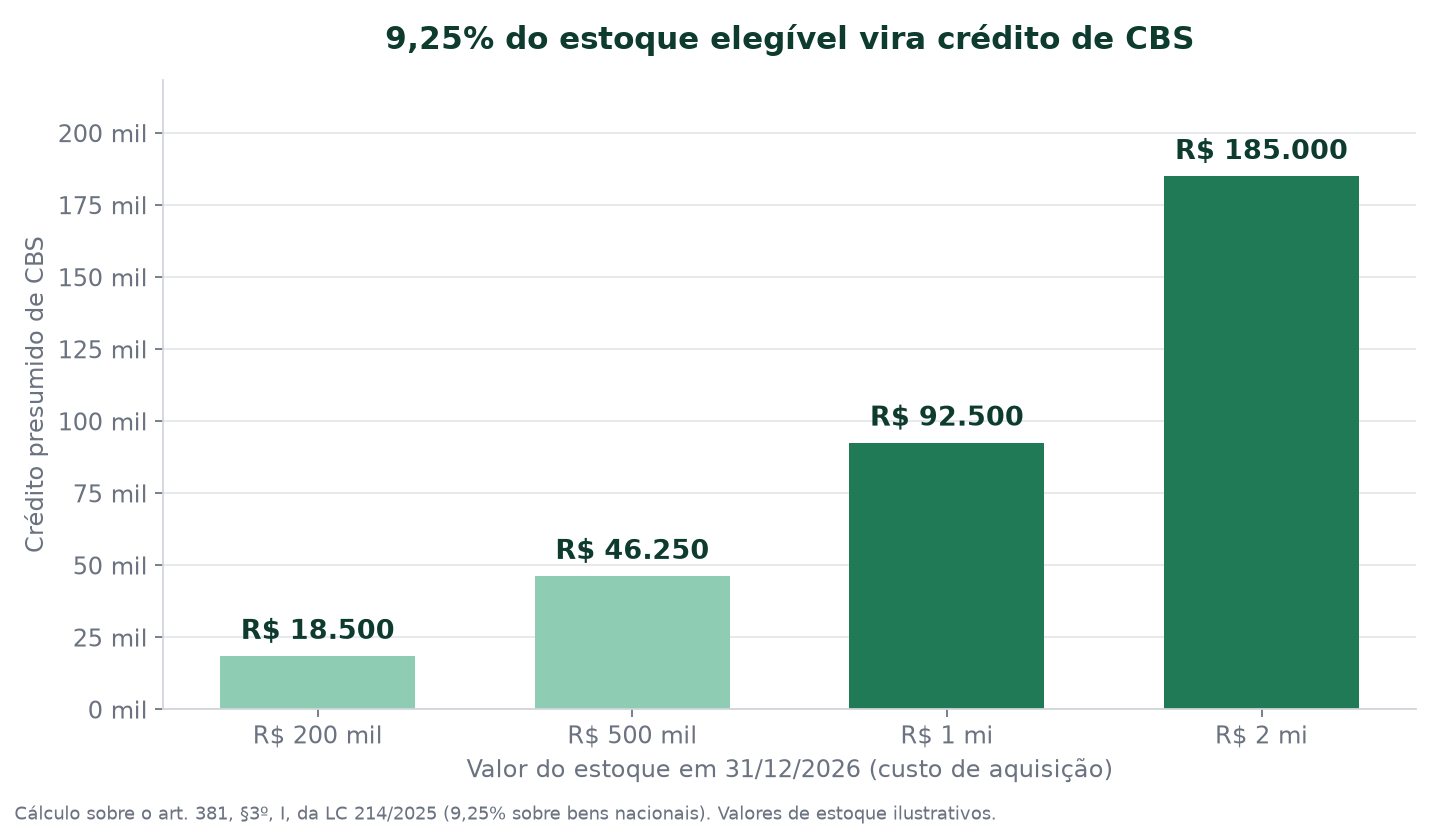
Crédito presumido de CBS sobre estoque elegível, pela alíquota de 9,25% do art. 381, §3º, I, da LC 214/2025. Valores de estoque ilustrativos.
O inventário tem data única: 31 de dezembro
O Decreto 12.955/2026 é explícito: o estoque de abertura é o que a empresa possui em 31 de dezembro de 2026, e o levantamento é responsabilidade do contribuinte. O artigo 608 afasta qualquer dúvida sobre a data — 1º de janeiro de 2027 está excluído da contagem e o inventário é realizado uma única vez.
Entram todas as mercadorias, produtos acabados, produtos em processo, matérias-primas e materiais de embalagem. Ficam fora os bens de terceiros. Cada item precisa estar respaldado por documentação fiscal idônea, guardada por no mínimo cinco anos. A valoração é pelo custo de aquisição, com os critérios da legislação do IRPJ, segregando bens nacionais e importados — e, em produtos acabados ou em processo (o caso da padaria e da produção interna), contam apenas os custos de matérias-primas e embalagens, sem mão de obra.
Na prática, uma loja que abre no dia 31 precisa contar depois do fechamento, com entradas e saídas travadas no sistema, e já separar o estoque em três grupos: o que dá crédito, o que não dá e o que depende de análise. O resultado vai para o Livro de Inventário, para a EFD ICMS/IPI e para os registros de estoque da ECF — três números que precisam fechar entre si.
Os prazos depois da virada
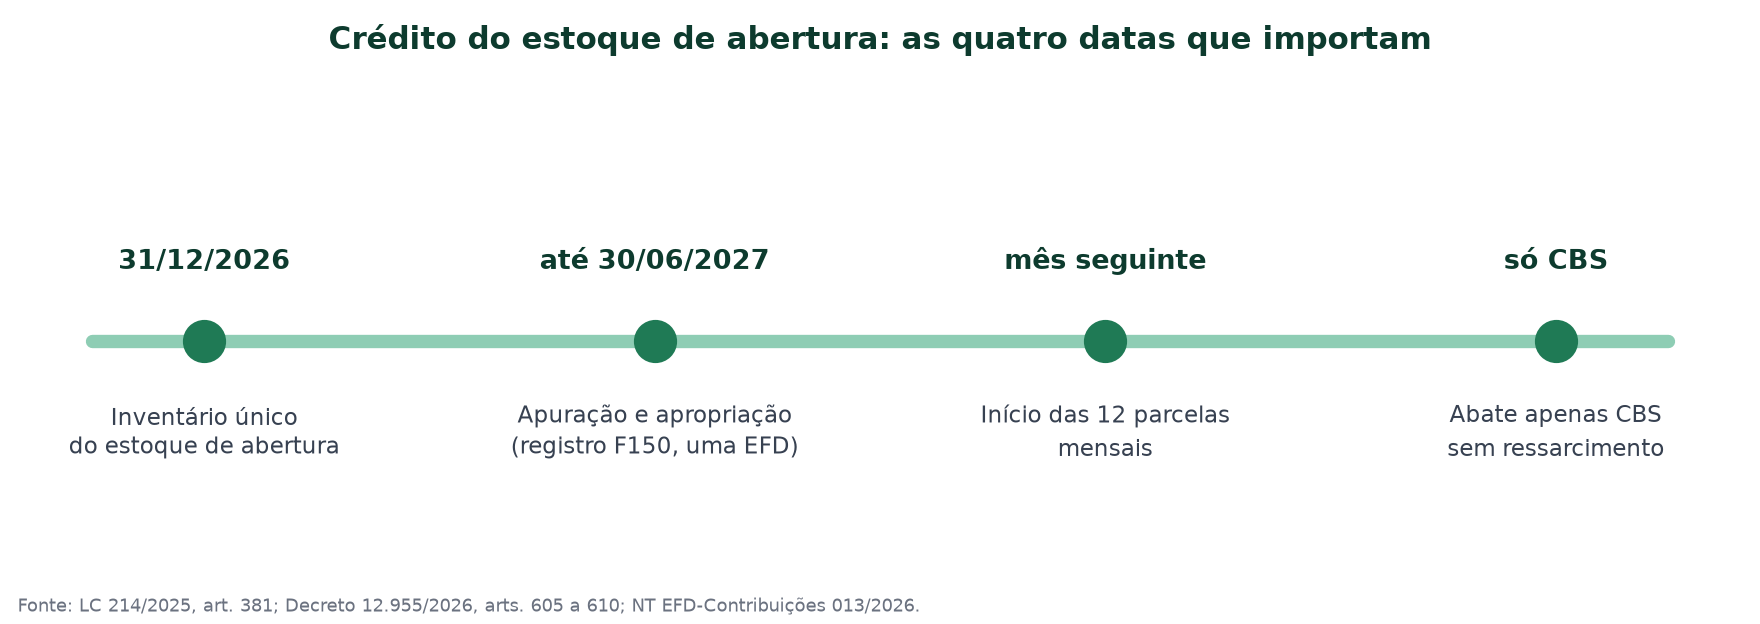
Do inventário ao uso do crédito: as quatro etapas do art. 381 da LC 214/2025 e dos arts. 605 a 610 do Decreto 12.955/2026.
O crédito precisa ser apurado e apropriado até 30 de junho de 2027 — a Nota Técnica 013/2026 orienta escriturar o registro F150 em uma única EFD-Contribuições entre janeiro e junho e transmitir até essa data. Depois disso, o direito se perde. O uso é em 12 parcelas mensais, iguais e sucessivas, a partir do período seguinte ao da apropriação, e só contra a CBS: não compensa outros tributos e não vira ressarcimento em dinheiro.
A compra de dezembro que muda de valor
Há uma consequência comercial que quase ninguém colocou na planilha: para quem apura no cumulativo, a mesma mercadoria comprada em dezembro de 2026 converte um resíduo irrecuperável em crédito de 9,25%; comprada em janeiro de 2027, é operação neutra. Com o abastecimento de fim de ano já em curso, vale olhar o calendário de recebimento junto com o de pagamento (a leitura é dos tributaristas ouvidos pela imprensa do setor nesta semana) — e lembrar que a nota precisa estar emitida e escriturada dentro de 2026 para contar no inventário.
O risco de errar a conta
O fisco já tem as notas eletrônicas de entrada. Um crédito que não fecha com elas é fácil de questionar, e o resultado costuma ser glosa, multa e juros. Os erros mais comuns são de cadastro e de vínculo: item classificado como monofásico quando não é, produto marcado como alíquota zero que na verdade gerou crédito, quantidade de estoque que não bate com a soma das entradas. Por isso o inventário de 31 de dezembro precisa nascer do sistema — não de uma planilha paralela montada depois.
O que fazer nas próximas seis semanas
- Confirmar com a contabilidade em qual regime a empresa estará em 2027 e em qual estava em 31/12/2026;
- Classificar o cadastro em três faixas: crédito integral, sem crédito e em análise, item a item;
- Relacionar cada item do estoque à nota de entrada que o sustenta — é essa ligação que a fiscalização confere;
- Conferir se o custo de aquisição registrado no sistema é o mesmo da nota de entrada, com frete, seguro e tributos não recuperáveis;
- Travar movimentações no fechamento do dia 31 e contar em dois turnos, começando pelos itens de maior valor;
- Simular o valor do crédito antes da virada, para saber o tamanho do que está em jogo e o que precisa ser documentado.
Ressalva honesta: a lei e o decreto estão em vigor, mas normas complementares e a segunda versão do regulamento da CBS ainda podem ajustar detalhes operacionais. Nada aqui substitui a avaliação do contador da empresa — o que o texto faz é mostrar onde o dinheiro está e qual é a data que não se repete.
Quem opera com o AuditorFiscal NF-e chega a 31 de dezembro com o XML de cada nota de entrada conferido contra o cadastro do produto, e o controle de estoque do ERP Catronis gera o inventário já vinculado à nota que sustenta cada quantidade — que é exatamente o que a fiscalização vai pedir. Para o mercado de bairro em lucro presumido, onde o alcance do crédito é maior, o ERP para mercado pequeno já trabalha com custo de aquisição e classificação fiscal no mesmo cadastro; em redes maiores, o ERP para supermercado consolida o estoque por loja e por centro de distribuição para fechar um único número. O crédito de 9,25% só existe para quem consegue provar de onde veio cada item contado — e essa prova começa no cadastro, não no dia 31.