Em 23 de outubro o Banco Central publicou três resoluções que fecham uma conta aberta há mais de um ano: o crédito no Pix ganhou uma seção própria dentro do regulamento do arranjo. Para quem opera caixa de supermercado, a mudança importa por um detalhe que passa fácil na primeira leitura: o cliente pode parcelar, mas a loja continua recebendo o valor integral e no mesmo instante. O parcelamento é um contrato entre quem paga e o banco dele — não é uma conta a receber da loja.
O que o Banco Central escreveu nas três resoluções
As normas de 23 de outubro tratam de assuntos diferentes e têm datas de vigência diferentes. A que mexe com a rotina do varejo é a Resolução BCB 603, que disciplina a oferta de crédito no momento em que o pagador inicia um Pix. Junto com ela vieram a 601, que cria o Painel de Dívidas Consolidadas, e a 602, que trata das ofertas ativas de crédito e do bloqueio de propaganda.
A loja recebe à vista, sempre
É o ponto central, e está no comunicado oficial do Banco Central: o Pix associado ao crédito é liquidado de forma imediata e integral para o recebedor, independentemente do número de parcelas que o pagador contratou. A operação de crédito nasce no mesmo instante, mas é um contrato à parte, condicionado à liquidação do Pix. Um trilho paga; o outro financia. A norma não deixa os dois se confundirem.
24 horas entre habilitar e receber a primeira oferta
A oferta de crédito durante o Pix passa a exigir consentimento prévio e específico do usuário, e só pode aparecer depois de um intervalo mínimo de 24 horas entre a habilitação e a primeira oferta. As instituições terão de oferecer simulador e um ambiente para consultar as operações contratadas. Também ficam vedadas ofertas de crédito acima do valor da transferência e em Pix agendado, de saque ou de troco.
Se o Pix for devolvido, o valor quita a dívida
Quando há devolução da transação — inclusive pelo Mecanismo Especial de Devolução — o dinheiro volta para abater o crédito contratado, de forma total ou parcial, sem o consumidor precisar pedir. Para a loja isso tem uma consequência prática: cancelar uma venda parcelada no Pix não é só estornar o pagamento, é encerrar as duas pernas da operação.
Por que isso chega justamente agora
O crédito no Pix não é um recurso de nicho. Segundo as Estatísticas de Pagamentos de Varejo e de Cartões do Banco Central, o Pix respondeu por 55,2% das transações pagas no Brasil no primeiro semestre de 2026 — cerca de 44 bilhões de operações, alta de 19,4% sobre o mesmo período de 2025. No semestre anterior essa fatia era de 50,9%.
No cartão, a taxa descontada do lojista em cada venda caiu: o crédito saiu de 2,24% para 2,11% e o débito, de 1,08% para 1,06%. É pouco em pontos percentuais, mas é dinheiro em cima de cada cupom — e é essa a régua com que o crédito no Pix vai ser comparado.
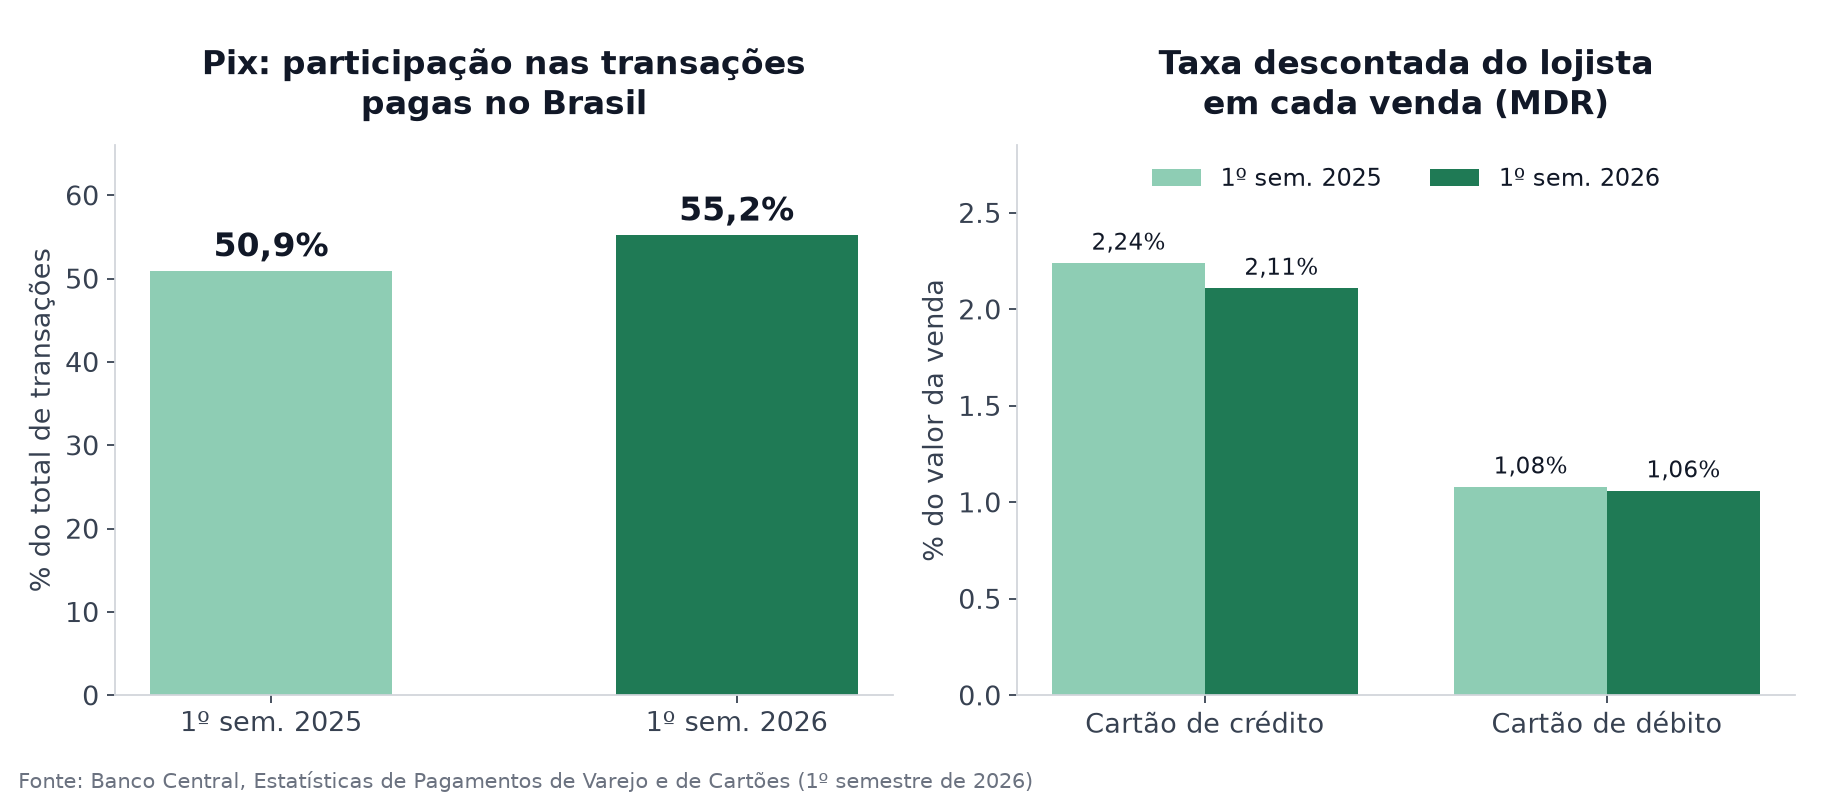
Participação do Pix e taxa descontada do lojista no cartão. Fonte: Banco Central, Estatísticas de Pagamentos de Varejo e de Cartões (1º semestre de 2026).
O fiado passa a ter uma alternativa no mesmo caixa
Até aqui, vender parcelado em supermercado significava escolher entre dois caminhos. No cartão, o cliente parcela sem juros e a loja paga a taxa de desconto para receber depois. Na caderneta, a loja financia o próprio cliente: recebe parcelado, assume o risco e a inadimplência, e carrega o título no contas a receber.
O crédito no Pix cria um terceiro trilho, com uma característica que nenhum dos outros dois tinha: a loja pode sair do financiamento sem sair da venda. Quem financia é a instituição do pagador; a loja recebe à vista. A decisão de conceder crédito deixa de ser automática e passa a ser uma escolha de política comercial — e escolha explícita é sempre mais fácil de medir.
O que muda no fechamento do caixa
A partir do momento em que as três formas convivem no mesmo cupom, o fechamento só fecha se cada venda estiver classificada no trilho certo:
- À vista — dinheiro, Pix comum, débito. Entra no caixa e no extrato, sem título.
- Crédito da própria loja — fiado e crediário. Vira título a receber, com vencimento, cliente e risco. Precisa aparecer no contas a receber e envelhecer na cobrança.
- Crédito de terceiro — o banco financiou o cliente e pagou a loja. Para a loja é venda à vista: entra no extrato e não pode virar título a receber, senão o recebível fica inflado e o fluxo de caixa projeta dinheiro que já entrou.
O erro clássico é tratar as três como "venda parcelada". Quando isso acontece, o contas a receber cresce sem lastro, a conciliação bancária acusa diferença todo dia e o fechamento do mês vira discussão em vez de conferência.
O calendário até a obrigação
Nada muda no caixa na semana que vem. As regras têm datas próprias, e vale anotar as duas.
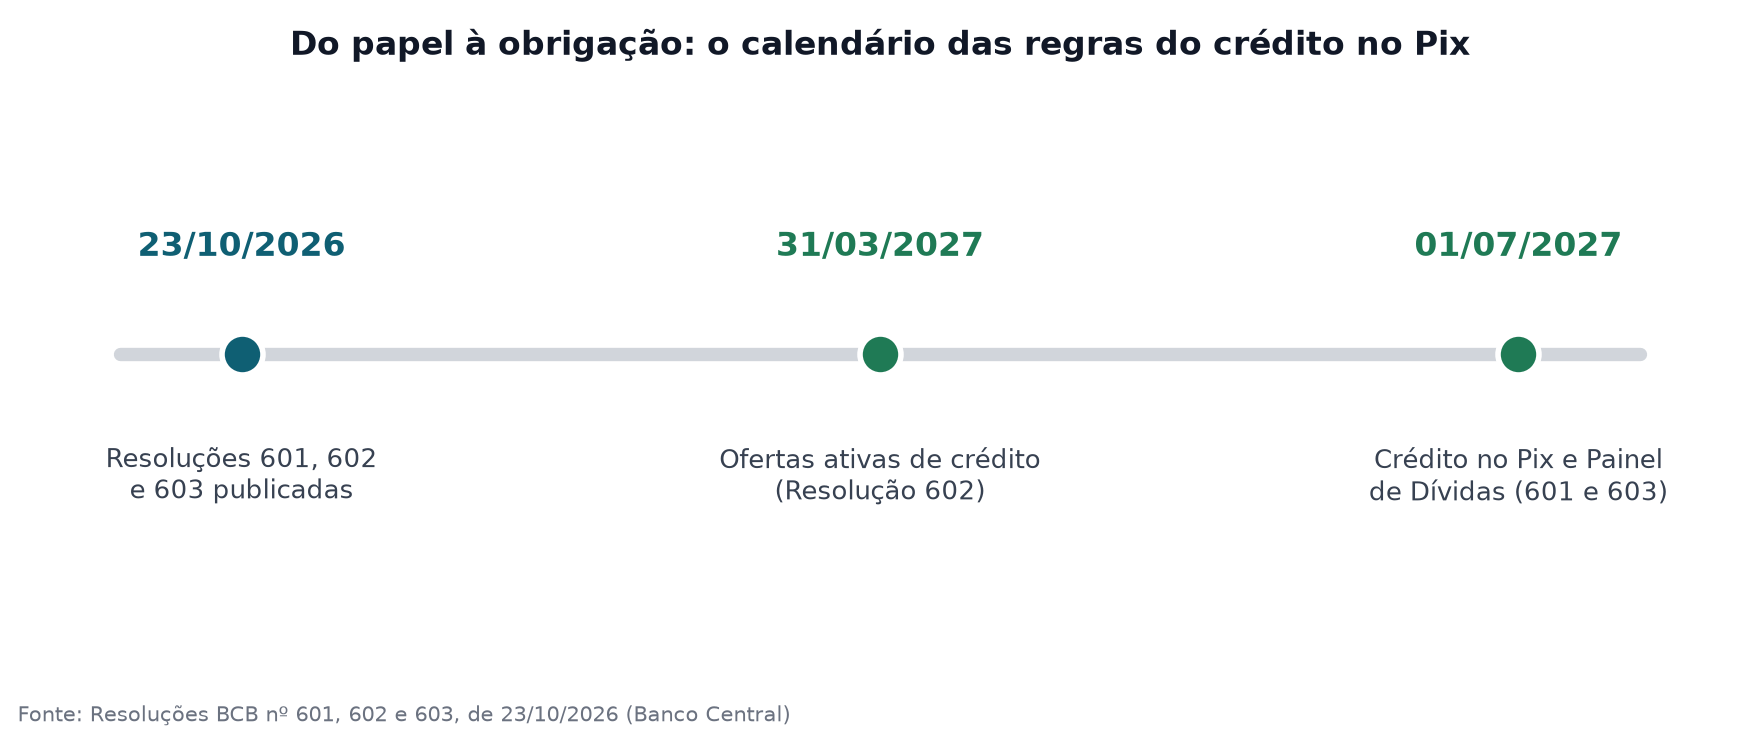
Calendário das regras. Fonte: Resoluções BCB nº 601, 602 e 603, de 23/10/2026.
As ofertas ativas de crédito passam a valer em 31 de março de 2027. O Painel de Dívidas Consolidadas e o crédito no Pix entram em vigor em 1º de julho de 2027. São prazos do sistema financeiro, mas o efeito prático chega ao varejo no mesmo dia: é quando o cliente passa a ver a dívida do caixa na mesma tela em que vê o cartão e o cheque especial.
O que fazer antes de julho de 2027
Quem já convive com fiado tem trabalho adiantado. O roteiro mínimo:
- Medir o crédito que a loja já concede. Quanto do faturamento é fiado, qual o prazo médio e qual a perda por inadimplência. Sem esse número, não existe comparação possível com a taxa do banco.
- Separar as formas de pagamento no sistema. Crédito próprio e crédito de terceiro precisam de classificações diferentes no PDV, senão a retaguarda não distingue o que é recebível do que é caixa.
- Definir política. Limite por cliente, cadastro na hora da venda e o que o caixa pode ou não liberar sem supervisão.
- Fechar a conciliação por trilho. Extrato bancário para o que foi pago, contas a receber para o que foi financiado. Comparar os dois separadamente é o que revela a diferença na origem.
A leitura do split payment vale aqui como pano de fundo: o documento fiscal e o dinheiro vão ficar cada vez mais próximos, e cada perna da venda precisa ter registro próprio. O mesmo raciocínio que organiza a operação do caixa quando a internet cai.
O que a norma não resolve
Três ressalvas honestas. Primeiro: as regras valem a partir de 2027 e dependem de a instituição do cliente oferecer o produto — não existe obrigação de oferta, só regra para quem ofertar. Segundo: o crédito no Pix não substitui o fiado, porque o cliente precisa ter limite aprovado no banco dele; parte da clientela que hoje compra na caderneta simplesmente não vai passar na análise. Terceiro: não há dado público de quantas lojas vão adotar, e nada aqui é recomendação de crédito ou de política comercial — cada operação tem custo e risco próprios.
O ponto que sobra é operacional. Com um trilho novo de crédito chegando ao caixa, a loja que separa o que é venda à vista, o que é título a receber e o que é crédito de terceiro fecha o mês conferindo; a que trata tudo como parcelado vai descobrir a diferença na hora errada. É exatamente nesse ponto que o ERP da Catronis atua: a conciliação bancária compara o extrato com os títulos, o PDV registra a forma de pagamento de cada cupom e o ERP para supermercado carrega o contas a receber com vencimento e cliente — incluindo a operação de quem vende a prazo no balcão, como o mercado de bairro que usa a caderneta todos os dias.