O Tribunal de Contas da União aprovou nesta quarta-feira (28) a alíquota de referência da CBS — Contribuição sobre Bens e Serviços em 11,3468%, arredondada para 11,3%. É o primeiro número oficial do imposto que, a partir de 1º de janeiro de 2027, substitui o PIS e a Cofins em todo o país. Com ele, começa a valer no caixa a maior mudança tributária do varejo brasileiro em três décadas.
A reação do mercado foi imediata: tributaristas esperavam algo perto de 9,21%, estimativa que circulava desde a regulamentação da reforma — e a decisão surpreendeu o setor. A pergunta que chegou ao balcão é direta — o imposto vai aumentar? A resposta honesta é: no agregado, não; por produto, depende; e a conta final ainda depende do Senado.
O que o TCU decidiu, número por número
- Alíquota de referência da CBS: 11,3468%, arredondada para 11,3% conforme o art. 349, § 14, da LC 214/2025. Relatoria do ministro Vital do Rêgo, em sessão extraordinária.
- Redutor das compras públicas: 44,16% para administração pública direta, autarquias e fundações, inclusive nas importações.
- CBS estimada: R$ 528,5 bilhões, na média de arrecadação de 2023 e 2024.
- Meta legal de receita: 4,9861% do PIB — a média da carga de 2012 a 2021. É essa a régua que a alíquota tem de reproduzir.
- PLOA 2027 projeta R$ 636,8 bilhões de arrecadação com a CBS — valor diferente porque parte de outra base de projeção, não da média histórica.
O cálculo foi montado em 17 módulos, e é aí que se entende por que o número final cresceu. Cada módulo acrescenta ou retira CBS da conta: a alíquota zero da cesta básica retira R$ 126,30 bilhões, a redução proporcional retira R$ 61,89 bilhões, as compras governamentais retiram R$ 35,60 bilhões e o cashback retira R$ 10,51 bilhões. Do outro lado, a tributação da importação acrescenta R$ 136,64 bilhões, o Simples Nacional acrescenta R$ 67,78 bilhões, as operações de pessoa física acrescentam R$ 26,57 bilhões e as operações financeiras, R$ 22,48 bilhões. O resultado é a alíquota que fecha a equação de equivalência — nem a maior arrecadação possível, nem a menor alíquota imaginável, como resumiu o relator.
Vai aumentar ou diminuir? A resposta em três camadas
1. No desenho da lei, a carga é neutra
A alíquota de referência existe para uma coisa só: reproduzir a arrecadação dos tributos que saem de cena (PIS, Cofins, parte do IPI, e mais adiante ICMS e ISS) mantendo a mesma fatia do PIB. Ela não foi calibrada para arrecadar mais. Por isso o TCU insiste que o percentual é neutro: é uma troca de sistema de cobrança, não um novo imposto por cima do antigo.
2. O 11,3% é a alíquota cheia, não a alíquota paga
O Ministério da Fazenda foi explícito: com as reduções e isenções previstas, a alíquota média efetiva da CBS sobre o consumo fica abaixo de 8,5% em 2027. Os 11,3% devem ser lidos como o teto — o percentual que incide sobre o produto que não tem benefício nenhum. Cesta básica e parte dos medicamentos ficam em alíquota zero; saúde e educação têm redução de 60%.
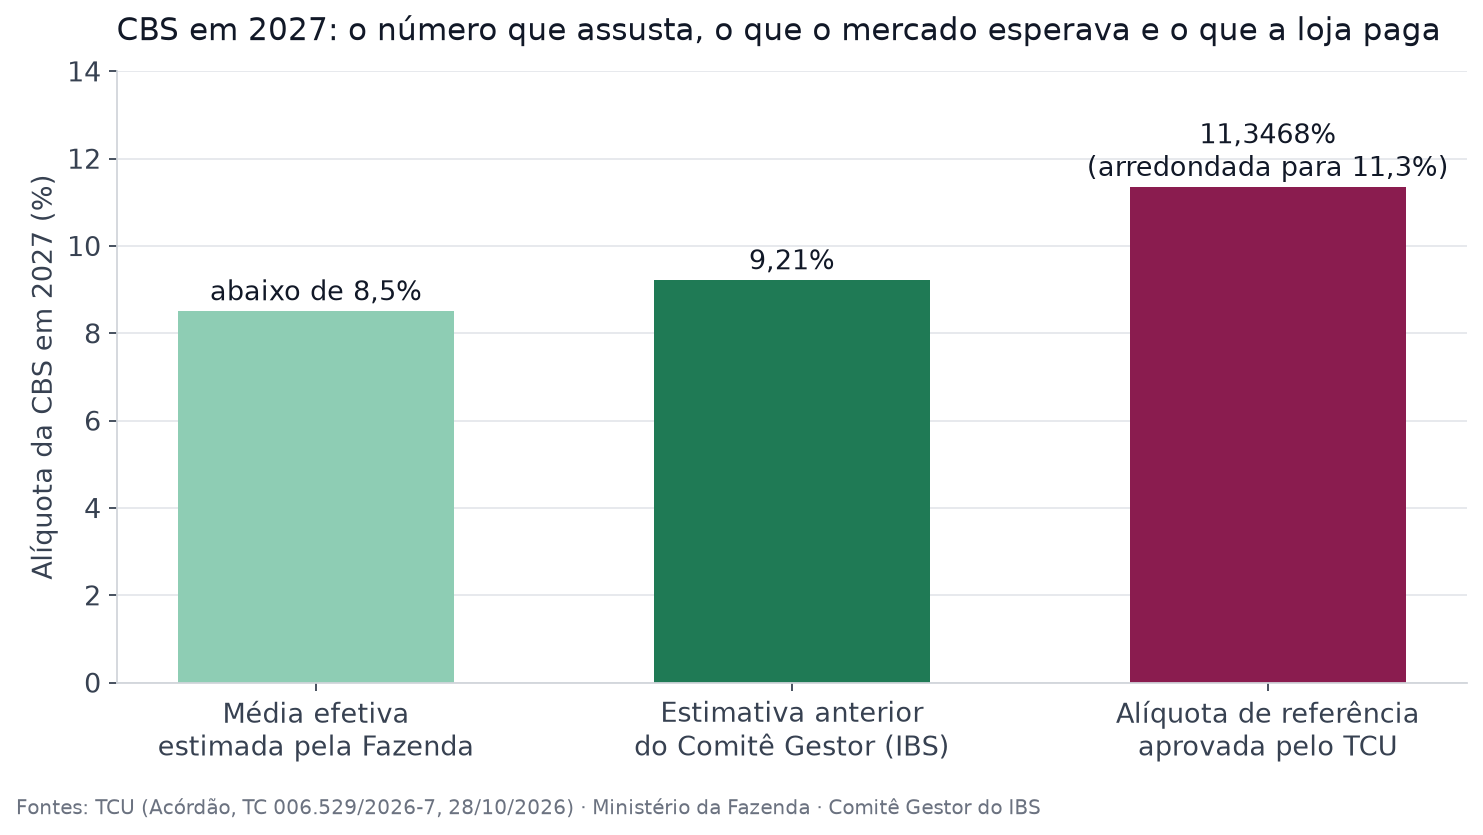
Os três números da CBS em 2027: teto aprovado, expectativa anterior do mercado e média efetiva projetada pela Fazenda. Fonte: TCU (TC 006.529/2026-7), Ministério da Fazenda e Comitê Gestor do IBS.
3. Neutro no total não significa neutro na sua gôndola
É aqui que o lojista precisa de atenção. Neutralidade é uma propriedade do sistema inteiro, não de cada SKU. Um produto que hoje tem regime especial, substituição tributária ou crédito limitado pode mudar de patamar; outro, que entra na cesta básica, pode ficar mais barato na comparação. O efeito no preço não vem da alíquota de referência, vem da classificação de cada item e da cadeia de crédito.
O calendário: o que muda, e quando
Segundo o cronograma oficial da Receita Federal, a CBS entra em vigor em 1º de janeiro de 2027, junto com a extinção do PIS e da Cofins, o IPI reduzido a zero (exceto para preservar a Zona Franca de Manaus) e a estreia do Imposto Seletivo. O IBS, que é o imposto de estados e municípios, começa simbólico em 0,1% e só em 2029 inicia a transição gradual, até substituir de vez o ICMS e o ISS em 2033.
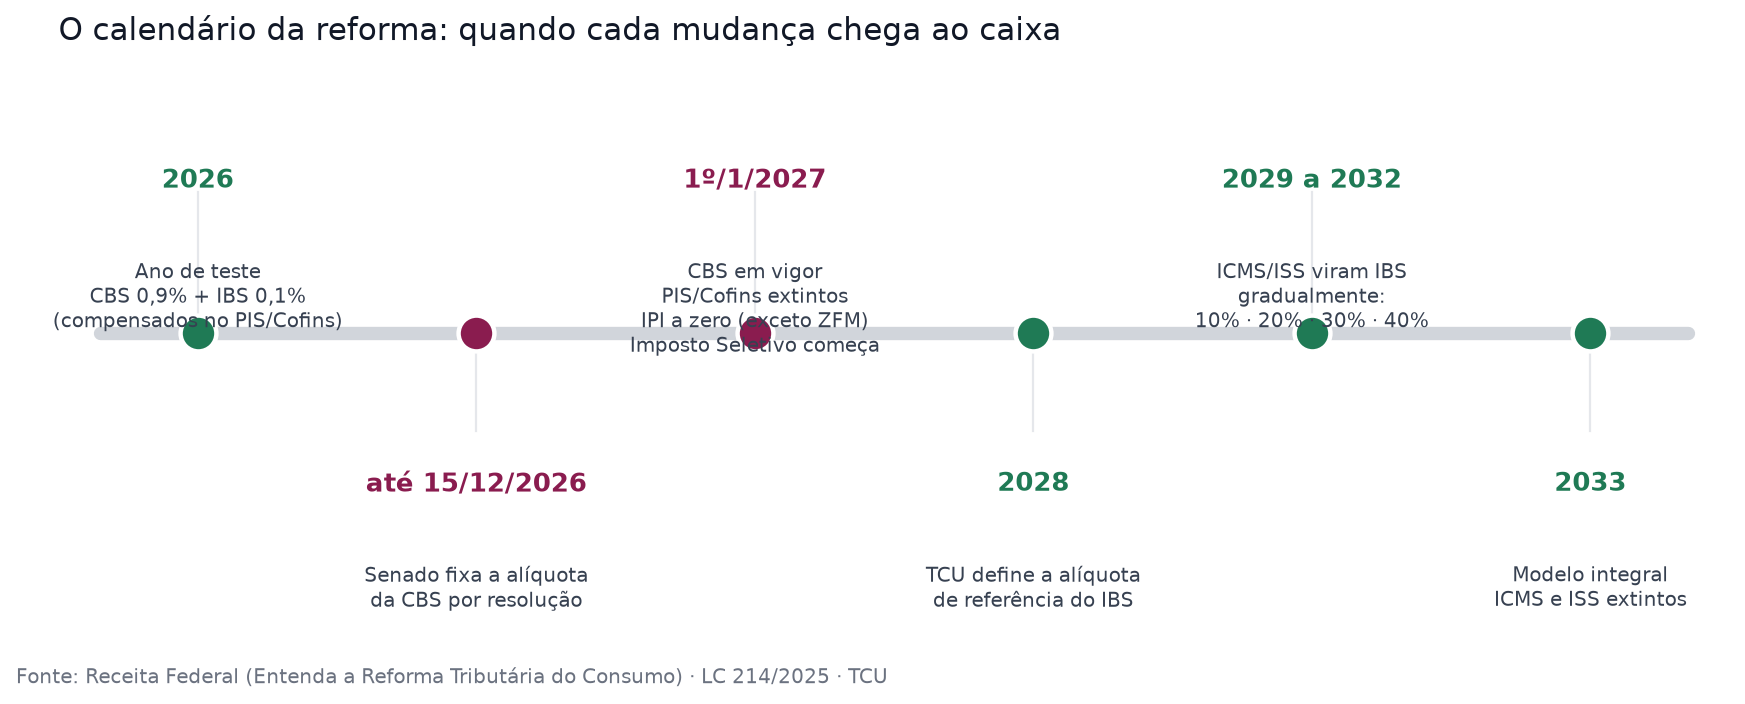
As datas que mudam a rotina do caixa. Fonte: Receita Federal, LC 214/2025 e TCU.
Tem uma data antes de 2027 que importa: o TCU encaminha o cálculo ao Senado, que tem até 15 de dezembro para fixar a alíquota por resolução. Se os senadores não se manifestarem no prazo, prevalece o percentual calculado pelo Tribunal. A alíquota de referência será revisada a cada ano até 2035, e a do IBS será definida pelo TCU apenas em 2028.
O teto de 26,5% e a pergunta que ninguém respondeu ainda
A legislação fixou um limite para a carga total: se a soma das alíquotas de referência de CBS e IBS ultrapassar 26,5%, o governo terá de enviar ao Congresso medidas para reduzir a carga a esse patamar. As estimativas que circulavam antes da decisão — 9,21% de CBS e 18,70% de IBS — já somavam 27,91%, acima do teto. Com a CBS em 11,3%, a pressão sobre o limite aumenta, e é justamente aí que tributaristas enxergam o risco de revisão de benefícios.
A Fazenda pondera que os 11,3% da CBS não servem para projetar o IBS: fatores que pesam no cálculo federal, como o Imposto Seletivo, não afetam o imposto de estados e municípios da mesma forma.
Na gôndola, quatro tributações no mesmo cupom
Poucos setores vão conviver com tanta diversidade tributária dentro do mesmo estabelecimento. A LC 214/2025 criou camadas que convivem na mesma venda:
- Alíquota zero — cesta básica nacional, com arroz, leite e leite em pó, fórmulas infantis, manteiga, margarina, feijões, café, farinhas, açúcar, massas, pão francês e aveia entre os itens. As carnes bovina, suína, ovina, caprina e de aves também foram incluídas na cesta básica, com alíquota zero para os produtos enquadrados. Frutas, hortaliças e ovos seguem o mesmo caminho, e parte dos peixes também — com exclusões expressas, como salmonídeos, atuns, bacalhaus, hadoque, saithe e ovas.
- Redução de 60% — alimentos do Anexo VII: o produto paga 40% da alíquota que seria aplicável.
- Alíquota cheia — os itens sem benefício, que suportam os 11,3% de CBS (mais o IBS no futuro).
- Imposto Seletivo — bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
O enquadramento não depende do nome comercial: a lei amarra cada benefício à classificação NCM/SH do produto. Na prática, peixes não é uma categoria tributária — é um conjunto de NCMs com tratamentos diferentes. Quem parametrizar a tributação por categoria genérica vai aplicar benefício onde não pode e deixar de aplicar onde podia.
Split payment chega junto, e mexe com o caixa
No mesmo pacote vem o split payment, previsto na LC 214/2025 e ajustado pela LC 227/2026. Os testes começaram em outubro de 2026, ainda sem desconto real. A primeira etapa efetiva é prevista para o segundo semestre de 2027, inicialmente facultativa nas operações entre empresas. O mecanismo separa IBS e CBS no momento da liquidação do pagamento: parte do valor vai para o Fisco, o restante para o fornecedor. Em venda parcelada, a segregação é proporcional a cada parcela, e a antecipação de recebíveis não elimina a obrigação. Para a loja, isso encosta direto em conciliação bancária e em capital de giro. O mecanismo já foi detalhado aqui no blog em split payment: o elo entre nota e pagamento.
O que fazer na loja antes de janeiro
- Revisar o NCM de cada SKU. Sem classificação correta não existe benefício correto — e o erro aparece como rejeição na nota ou como crédito perdido na compra. O cadastro é a base do controle de estoque e da apuração fiscal.
- Marcar a base legal do benefício no cadastro. Alíquota zero, redução de 60% e alíquota cheia precisam estar identificadas item a item, com a referência do anexo que autoriza.
- Adequar o documento fiscal. CBS e IBS passam a compor o XML, com os campos de classificação tributária e o detalhamento por item. O cupom precisa refletir o que a nota declara.
- Repensar a precificação. Quatro camadas de tributação na mesma loja exigem markup por camada, não um percentual único sobre a tabela.
- Treinar quem opera. A pergunta “por que este item tem imposto diferente?” vai aparecer no balcão.
- Conferir o crédito de entrada. O IVA é não cumulativo: crédito não tomado na compra vira margem perdida na venda.
Onde o AuditorFiscal da Catronis entra nessa história
O ponto crítico de 2027 não é a alíquota — é a classificação. É por isso que o AuditorFiscal existe: ele audita a tributação das notas fiscais item por item, comparando o que foi declarado (NCM, CST, CFOP, código de benefício e alíquotas) com o que a regra vigente manda aplicar, e devolve a divergência em vez de deixar o erro correr solto.
Na prática, ele serve para três momentos:
- Pente-fino no cadastro antes da virada. Rodar a auditoria na base atual revela os produtos com classificação que não fecha — a lista de trabalho para corrigir antes de 1º de janeiro.
- Rotina mensal. Divergência de tributação não dá sintoma: a nota é autorizada, o cupom sai, e o crédito é que fica menor. A auditoria recorrente transforma um prejuízo silencioso em relatório.
- Conferência após mudança de tabela. Toda alteração de regra, benefício ou alíquota pede uma nova passada — e 2027 a 2033 será uma sequência delas.
Auditar a tributação da nota não é só cumprir obrigação acessória: com o IVA, o imposto que a loja declara na venda tem de conversar com o crédito que ela tomou na compra. Quem enxerga essa conta item por item negocia melhor com o fornecedor e chega no preço de gôndola com margem previsível.
O que ainda não está fechado
- O Senado pode alterar o percentual? Até 15 de dezembro, a Casa pode fixar por resolução. Se não o fizer, vale o cálculo do TCU.
- A soma CBS + IBS vai estourar o teto de 26,5%? A alíquota de referência do IBS só é conhecida em 2028 — e a lei prevê medidas do governo para voltar ao limite, se necessário.
- A revisão é anual até 2035. O número de hoje não é definitivo: ele será recalculado a cada ano do período de transição.
Quem opera no Simples Nacional tem um capítulo à parte nessa transição — o Simples híbrido permite recolher IBS e CBS fora do DAS, e a escolha tem prazo. Para o retrato completo do que muda na operação, vale rever também o ERP para supermercado na prática.
Resumo para levar para a reunião: o TCU fixou o teto da CBS em 11,3%, a média efetiva deve ficar abaixo de 8,5%, a carga agregada foi desenhada para ser neutra — e quem vai sentir diferença no preço é o produto cuja classificação fiscal está errada. Em um sistema que cobra pela nota, o cadastro deixou de ser tarefa de retaguarda e virou parte da margem.