A cerveja é a maior categoria da cesta de bebidas do supermercado e, em outubro, vendeu 4,4% menos unidades enquanto o faturamento subiu 3,7% — alta que veio de preço, não de consumo, segundo o Radar Mensal da Scanntech. A partir de 2 de fevereiro de 2027, uma camada nova entra exatamente nessa prateleira: o Imposto Seletivo. E ela tem uma característica que muda a conta da loja: não passa pelo caixa, não é recolhida pela loja e não gera crédito.
Para o supermercado, o Seletivo não é obrigação acessória a cumprir no fechamento do mês. É custo de compra — definitivo — embutido no preço que o fabricante cobra. Quem não enxerga esse valor na ficha de custo descobre a diferença na margem, meses depois, sem saber de onde veio.
O que começa a valer em 2 de fevereiro de 2027
A Medida Provisória 1.399/2026, publicada em edição extra do Diário Oficial em 4 de novembro, fixou as alíquotas do Imposto Seletivo para o ano-calendário de 2027, em regime de implementação gradual. Pela noventena constitucional, a cobrança começa em 2 de fevereiro de 2027 e vale até 31 de dezembro do mesmo ano. A alíquota depende do produto e, tecnicamente, do NCM — não do fornecedor.
As alíquotas que a prateleira vai comprar
- Bebida açucarada (NCM 2202.10.00, o caso do refrigerante): 2,6%
- Cerveja de malte: 4,2%
- Vinho e demais fermentados: 8%
- Vermute e afins: 12%
- Vinhos do Porto, Madeira e Xerez, bebidas acima de 14% e refrescantes abaixo de 8%: 16%
- Cachaça e aguardente de cana: 20%
- Demais destilados: 24%
- Cigarro: 66,7% sobre uma base equivalente a 15% do preço de venda a varejo, mais R$ 3,50 por maço
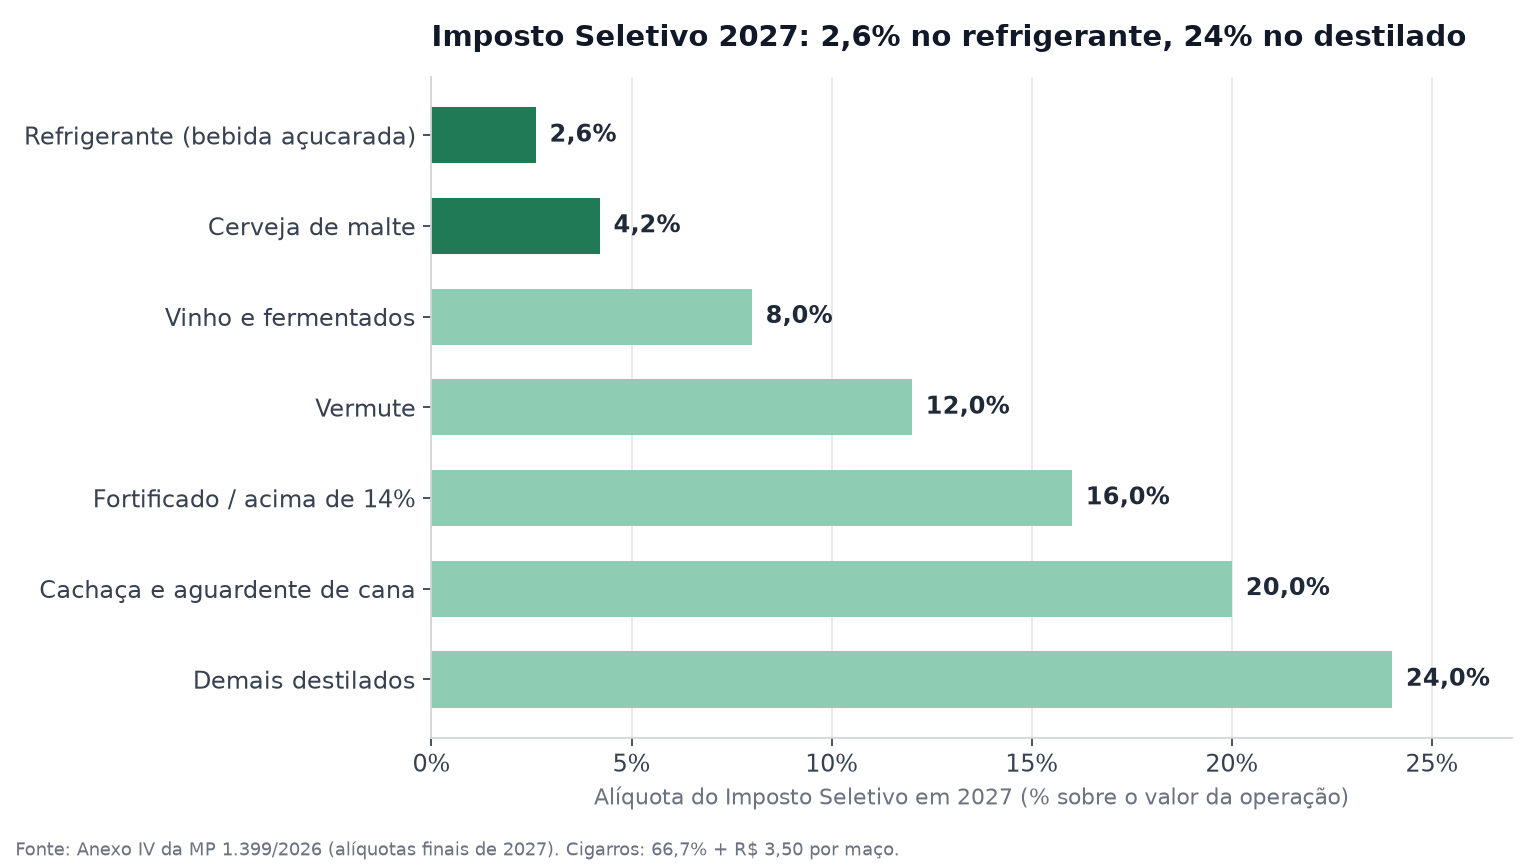
Alíquotas finais de 2027 por tipo de bebida. Fonte: Anexo IV da MP 1.399/2026.
Quem recolhe o imposto — e por que a loja não vê a conta
Pela Lei Complementar 214/2025, o contribuinte do Imposto Seletivo é o fabricante, no primeiro fornecimento, e o importador, na entrada do bem no país (art. 424). Distribuidor, atacadista e varejista não apuram o tributo: não há guia, não há débito no fechamento e a nota que a loja emite ao consumidor não muda.
O que existe é o artigo 410 da mesma lei: o Seletivo incide uma única vez e é vedado qualquer aproveitamento de crédito — nem com operações anteriores, nem para operações posteriores. Na prática, o imposto que vem embutido no preço da nota de compra vira custo e não sai mais. É comportamento diferente do ICMS, do IBS e da CBS, que a loja compensa; mais parecido com o frete: entra no custo de aquisição e é a margem que paga.
E ele ainda entra na base do IBS e da CBS
Pela Constituição (art. 153, § 6º, IV), o valor do Imposto Seletivo integra a base de cálculo do IBS, da CBS e do ICMS. Ou seja: sobre um preço que já leva o Seletivo incidem os outros tributos. É a tributação "por dentro" que a reforma manteve nesse ponto específico, e é mais um motivo para o valor nunca ser tratado como detalhe de rodapé de nota.
A conta por item: quanto carrega cada R$ 1.000 de compra
A base do Seletivo é o valor integral da operação do fabricante. O IBS e a CBS não entram nessa base, e o ICMS e o ISS ficam fora até 31 de dezembro de 2032 (art. 417). Em valores redondos, cada R$ 1.000 de mercadoria saindo da fábrica carrega:
- R$ 26 em refrigerante;
- R$ 42 em cerveja;
- R$ 80 em vinho;
- R$ 240 em destilado — quase seis vezes a carga da cerveja, por real de mercadoria.
O segundo efeito é o que ninguém calcula: como o imposto não volta, o repasse ao longo da cadeia depende de contrato. Uma cerveja comprada por R$ 7,80 e vendida a R$ 10,00 trabalha com 22% de margem bruta. Se o fornecedor repassar 4,2% de Seletivo no preço de compra e a loja não mexer na etiqueta, a margem cai para 18,7%; para manter os 22%, o preço teria que ir a R$ 10,42. No destilado, o mesmo custo com 24% derruba a margem para 3,3% — e exige R$ 12,40 na gôndola. São contas de sensibilidade, não previsão: mostram que a alíquota do Seletivo e a margem do item precisam ser lidas juntas.
Por que 2027 não é aumento — e mesmo assim pede trabalho
As alíquotas de 2027 foram calculadas a partir do IPI atual, com fatores de conversão (1,00 para bebida açucarada, 1,07 para cerveja, 1,23 para vinho e destilado), justamente para preservar a carga do período. A cerveja sai de 3,9% de IPI para 4,2% de Seletivo; o destilado, de 19,5% para 24%. Por desenho, fevereiro de 2027 troca um tributo por outro na mesma faixa, e não deve haver salto de preço por causa disso.
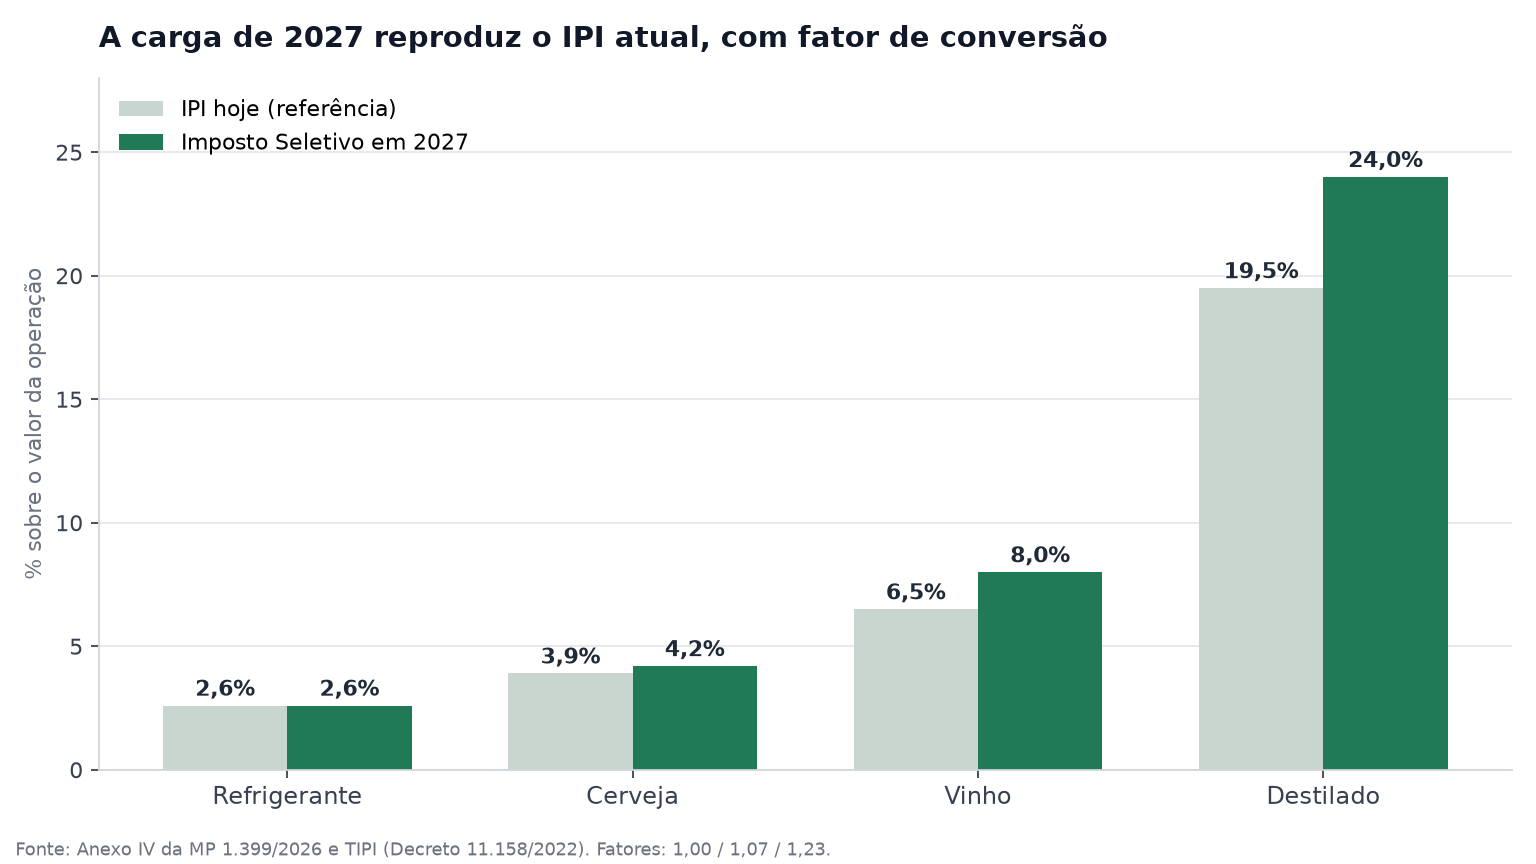
Carga comparada: IPI de referência e Imposto Seletivo de 2027, por categoria. Fonte: Anexo IV da MP 1.399/2026 e TIPI.
O trabalho está na troca em si, e em três pontos concretos:
- Ficha de custo: a linha que hoje carrega IPI passa a carregar Seletivo. Quem zera ou some com a coluna sem reconfigurar a composição do custo passa a trabalhar com custo errado — para cima ou para baixo — no item de maior giro da loja;
- NCM: a alíquota segue o produto, não o fornecedor. Um item cadastrado no NCM errado — bebida pronta alcoólica tratada como fermentado, suco tratado como refrigerante — distorce a conferência do custo de compra e a margem calculada;
- Cigarro: com preço de venda a varejo tabelado e parcela fixa de R$ 3,50 por maço, a etiqueta da loja deixa de ser decisão local. A conferência passa a ser: o preço praticado está igual ao da tabela vigente?
O que ainda pode mudar antes de fevereiro
A MP tem força de lei desde a publicação, mas precisa ser convertida em lei pelo Congresso até 31 de dezembro de 2026 para produzir efeitos em 2027. A comissão mista foi designada em 9 de novembro e o prazo de emendas recebeu 179 emendas; alterações de alíquota e de fator de conversão são justamente o que pode sair dali. As alíquotas definitivas só vêm depois: o Executivo deve enviar projeto de lei até 31 de maio de 2027, com vigência em 1º de janeiro de 2028 — e é aí que a discussão sobre bebida açucarada deve subir de tom.
Ressalva honesta
Este texto não é recomendação fiscal. A alíquota de 2027 reproduz a carga do IPI por desenho; qualquer conclusão sobre aumento de preço ao consumidor depende do repasse de cada fornecedor e da negociação comercial de cada rede, e a classificação do produto no NCM é decisão do contador. O que o texto afirma é o que está na MP e na lei complementar: quem recolhe, quem não recolhe e por que o valor não gera crédito.
Onde esse custo aparece — ou desaparece
O Seletivo não tem guia para pagar nem campo para preencher no caixa, então ele só é controlável na hora em que o custo entra no sistema. É isso que o ERP Catronis faz quando a nota de compra é lançada: o custo do item é formado com os tributos destacados pelo fornecedor, e a margem praticada passa a ser a margem real, item por item, em vez da média da seção. Para a conferência fiscal, o AuditorFiscal de NF-e compara a tributação das notas de entrada com a regra cadastrada e aponta a divergência antes que ela vire custo silencioso; no controle de estoque a mesma informação alimenta a curva de margem e a decisão de preço por item. Quem quiser começar pelo retrato completo de bebidas e cigarros pode ver como o ERP para supermercado organiza essas categorias, e quem está no meio da transição tributária encontra a conta dos outros tributos em dois textos que já publicamos: o impacto da CBS em 2027 e o crédito de CBS sobre o estoque em 31/12.