Em 1º de janeiro de 2027 a CBS entra com alíquota cheia no lugar do PIS e da Cofins. Junto com ela chega uma mudança que quase ninguém no varejo colocou na planilha: o crédito de IBS e CBS na compra deixa de nascer da nota e passa a depender do pagamento. E o split payment — o mecanismo que faria essa amarração sozinho — não estreia em janeiro. O que sobra é o RAD, previsto na lei e opcional a partir do primeiro dia do ano.
Para quem compra de indústria e distribuidor todos os dias, isso não é detalhe técnico: é o calendário de pagamento da loja definindo quanto de crédito entra na apuração do mês.
O que muda no crédito a partir de 1º de janeiro
No sistema atual, o crédito de PIS e Cofins é apropriado pela nota de entrada, dentro das regras de não cumulatividade. No novo desenho, a lógica muda de base: o crédito só existe se o tributo da etapa anterior tiver sido efetivamente recolhido. A leitura do regulamento da CBS vai além — o crédito é apropriado no período de apuração apenas quando a nota de entrada foi paga antes do fim do mês em que a mercadoria entrou no estabelecimento.
Duas consequências práticas:
- a mercadoria que entra na loja em 27 de novembro e é paga em 5 de dezembro leva o crédito para a apuração de dezembro, não para a de novembro;
- se o fornecedor não recolher o tributo, o crédito daquela compra pode ficar travado até a liquidação — e é justamente aí que entra o RAD.
Não é perda do crédito em si. É adiamento — e adiamento de crédito é caixa parado. Quem já convive com conciliação bancária apertada no fim do mês conhece o tamanho do problema que é ter mais uma variável para casar no fechamento.
Por que isso pesa mais no supermercado do que na indústria
Em uma loja de alimentação, o custo é quase todo compra: mercadoria de indústria e distribuidor, perecíveis, bebida, limpeza. Com margem líquida de poucos pontos percentuais, qualquer deslocamento de crédito de um mês para o outro aparece direto no resultado do mês.
Some a isso o calendário comercial do setor. Prazos de 21, 28 e 30 dias caem naturalmente no mês seguinte, e a rotina de pagar “tudo no dia 5” — comum para facilitar a tesouraria — empurra para dezembro o crédito de tudo que entrou depois do dia 5 de novembro.
O boleto que vence dia 5
Um exemplo genérico para ver o efeito, sem número de cliente: a nota de R$ 10.000 entra na loja em 27 de novembro e o boleto vence em 5 de dezembro. Pela regra nova, o crédito dessa compra entra na apuração de dezembro. Se o mesmo pedido tivesse vencimento em 28 de novembro, o crédito entraria em novembro — um mês antes, no mesmo mês da venda que ele ajudou a custear.
A decisão deixa de ser só financeira (“pago quando o boleto vence”) e passa a ser tributária também (“pago dentro do mês em que a mercadoria entrou”). Negociar data de vencimento com o fornecedor vira ferramenta de apuração.
RAD: o mecanismo que chega em janeiro no lugar do split payment
O Recolhimento pelo Adquirente está no art. 36 da Lei Complementar 214/2025 e é a via disponível quando o meio de pagamento não permite a segregação automática do tributo. Na primeira fase ele é opcional e restrito a operações entre empresas — o que cobre exatamente a compra de mercadoria para revenda.
O caminho é operacional, no portal da apuração assistida: a loja consulta a nota do fornecedor, gera o DARF com o valor de IBS e CBS destacado, recolhe e o crédito é habilitado automaticamente. O pagamento ao fornecedor passa a ser o valor da nota menos a parcela recolhida — desde que exista acordo entre as partes.
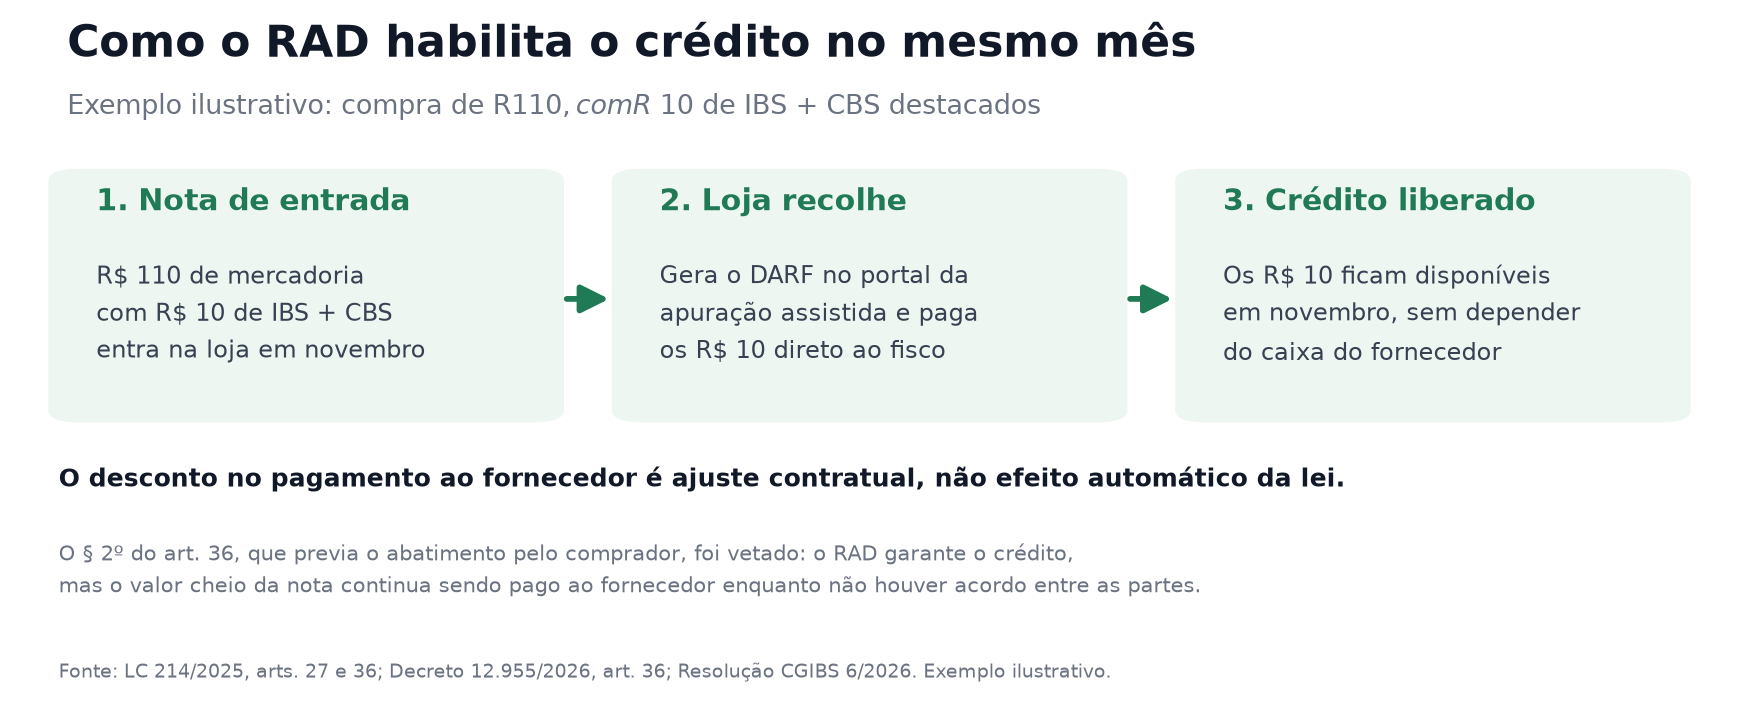
Exemplo ilustrativo de uma compra de R$ 110 com R$ 10 de IBS e CBS. Fonte: LC 214/2025, arts. 27 e 36; Decreto 12.955/2026.
O que o RAD não é
- não é obrigação geral: é opção do adquirente, nas hipóteses da lei;
- não transforma a loja em responsável tributário do fornecedor;
- não reduz o boleto automaticamente: o § 2º do art. 36, que previa o abatimento pelo comprador, foi vetado — o desconto no pagamento ao fornecedor é ajuste contratual entre as partes.
A apuração assistida chega pronta no dia 15 — e o silêncio vale como aceite
A Apuração Assistida Eletrônica (ApA-e) funciona como a declaração pré-preenchida do Imposto de Renda: até o dia 15 do mês seguinte ao período (20 para os regimes específicos), o sistema apresenta o saldo calculado a partir das notas de saída e de entrada do CNPJ. O contribuinte confere, ajusta o que estiver errado por ajuste positivo ou negativo na própria base, ou não se manifesta.
O ponto que exige rotina: pela análise da legislação, confirmar a apuração ou ajustá-la constitui o crédito tributário. Quem não confere no prazo aceita tacitamente o número apresentado — e, com o crédito agora amarrado ao pagamento, divergência entre “nota recebida” e “nota paga” aparece como crédito menor no mês.
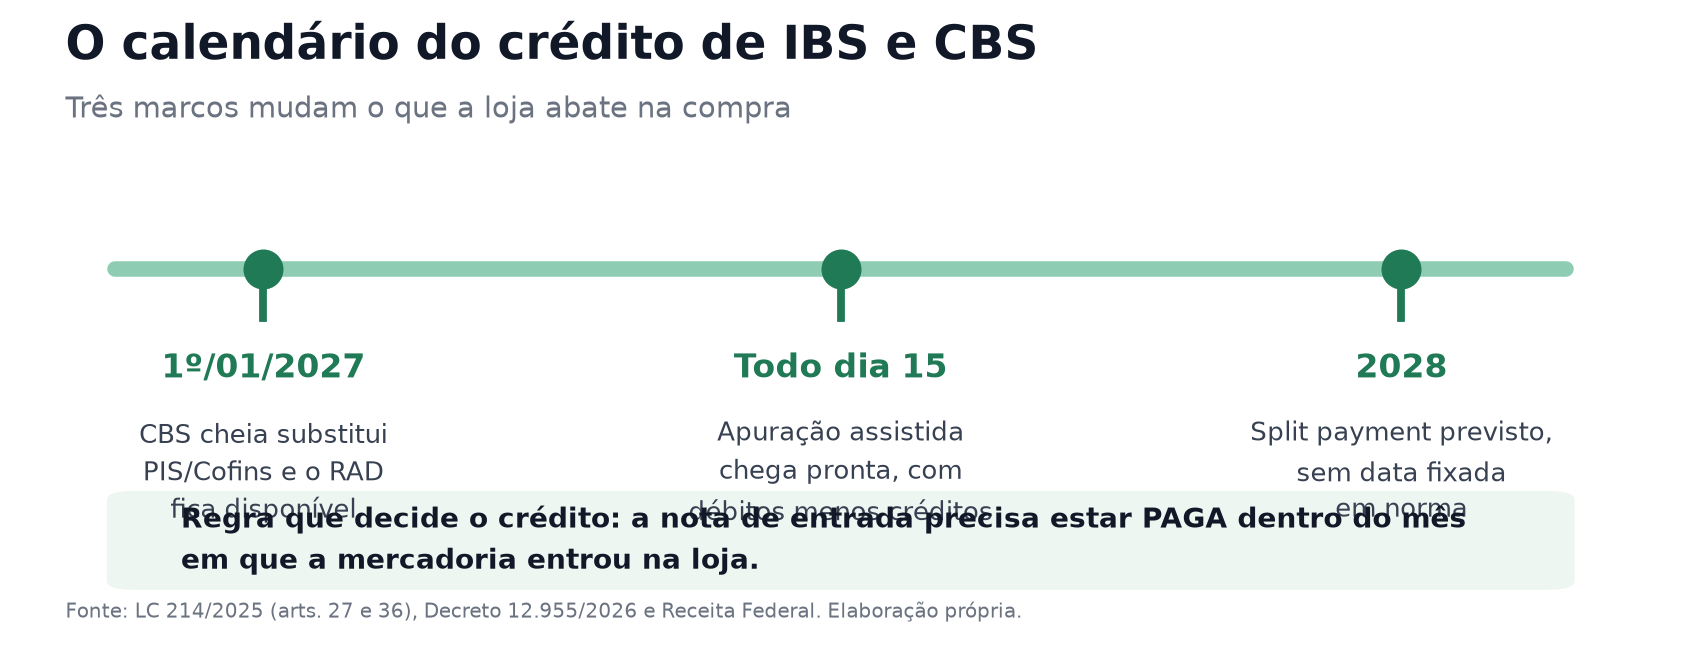
Os marcos do crédito em 2027 e a regra que decide o abatimento. Fonte: LC 214/2025, Decreto 12.955/2026 e Receita Federal.
O que fazer antes de janeiro
- Separe no contas a pagar o que é compra de mercadoria e insumo no regime regular do que são as demais despesas. Só essa parte tem crédito para administrar.
- Reveja o calendário de pagamento com os fornecedores que representam mais volume: fechar a maior fatia possível dentro do mês em que a mercadoria entrou.
- Arrume o cadastro fiscal — NCM, CST, cBenef e a classificação tributária de cada item. Crédito errado nasce quase sempre de cadastro errado, e é o mesmo cadastro que sustenta a gestão de estoque e o custo do produto.
- Defina com os maiores fornecedores se haverá RAD e como o valor líquido entra no pedido e no título a pagar. Sem acordo escrito, a lei garante o crédito mas o boleto continua cheio.
- Combinem com o contador quem confere a apuração assistida todo dia 15. Deixa de ser conferência de fechamento anual e vira rotina mensal.
A ressalva honesta
Três pontos que a manchete otimista esconde. Primeiro: o RAD é opcional, e parte dos especialistas aponta que o módulo ainda não está operacionalmente pronto — a lei prevê o funcionamento em janeiro, mas a execução pode exigir ajuste nos primeiros meses. Segundo: para quem está no Simples puro, nada disso muda em 2027, porque não há crédito a apropriar; a conta aparece para quem optou pelo Simples híbrido ou está no regime regular. Terceiro: crédito adiado não é multa nem rejeição de nota — é dinheiro que sai do caixa por algumas semanas, e é assim que deve entrar no planejamento.
O histórico do que já saiu sobre o tema está em CBS em 2027 e em split payment entra em teste.
Onde o AuditorFiscal entra nessa história
Conferir crédito de compra um a um, em milhares de notas por mês, não é trabalho que se faça na planilha. É por isso que o AuditorFiscal da Catronis existe: ele lê as notas de entrada e de saída da loja, cruza o destaque de IBS e CBS com o cadastro fiscal de cada item e aponta onde o crédito está sendo perdido ou adiado — antes de a apuração assistida fechar o número no dia 15. É a diferença entre descobrir o problema em janeiro de 2028 e corrigi-lo em novembro de 2026. Veja como funciona em auditor-fiscal-nfe e, para o dia a dia da operação, no ERP para supermercado da Catronis.